
Uma clínica veterinária pode faturar mais, ampliar a equipe e aumentar o número de atendimentos sem necessariamente melhorar sua rentabilidade. Isso acontece quando o crescimento operacional não é acompanhado por uma estrutura de gestão capaz de interpretar custos, margens, produtividade, estoque, despesas e geração de caixa.
Em muitas operações, os dados existem, mas permanecem dispersos entre sistema de atendimento, financeiro, estoque, folha de pagamento, banco e contabilidade. O gestor sabe quanto entrou na conta, mas não consegue responder com precisão quais serviços geram mais margem, quais centros de custo estão pressionando o resultado ou quanto cada unidade realmente contribui para o lucro.
A Controladoria para Clínicas Veterinárias organiza essas informações e transforma registros operacionais, financeiros e contábeis em indicadores capazes de apoiar decisões. O objetivo não é aumentar a quantidade de relatórios, mas melhorar a qualidade da gestão.
Ao longo deste artigo, você entenderá como estruturar uma controladoria, quais indicadores acompanhar, como integrar dados financeiros e operacionais e quais cuidados fiscais e gerenciais ajudam a tornar as decisões mais consistentes.
O que é Controladoria para Clínicas Veterinárias?
A Controladoria para Clínicas Veterinárias é uma estrutura de gestão responsável por organizar, validar, analisar e interpretar informações financeiras, contábeis e operacionais da clínica.
Na prática, ela conecta dados de faturamento, custos, despesas, estoque, folha de pagamento, produtividade e caixa para mostrar onde a clínica gera resultado, onde perde margem e quais decisões precisam ser tomadas.
Diferentemente de um controle financeiro básico, a controladoria não se limita a registrar o que já aconteceu. Ela compara realizado e planejado, identifica desvios, cria projeções e oferece suporte para decisões sobre preços, investimentos, equipe, expansão e tributação.
Essa lógica complementa o acompanhamento dos indicadores financeiros para clínicas veterinárias, pois transforma métricas isoladas em uma leitura integrada da operação e da rentabilidade.
Por que apenas acompanhar o faturamento não é suficiente?
Faturamento é um indicador relevante, mas não explica sozinho a saúde financeira da clínica.
Uma unidade pode aumentar a receita em 20% e, ainda assim, terminar o período com margem menor se os custos crescerem em proporção superior.
Considere uma clínica que oferece:
- consultas;
- cirurgias;
- internação;
- exames laboratoriais;
- diagnóstico por imagem;
- vacinação;
- venda de medicamentos;
- procedimentos especializados.
Cada atividade possui uma estrutura econômica própria.
Uma cirurgia pode gerar faturamento elevado, mas também envolver medicamentos, materiais, anestesia, equipe, uso de centro cirúrgico e horas de internação.
Já uma consulta pode consumir menos recursos, porém ocupar tempo de um profissional de alta especialização.
A controladoria permite avaliar essas diferenças.
Em vez de perguntar apenas “quanto faturamos?”, o gestor passa a perguntar:
- qual serviço possui maior margem?
- qual profissional gera melhor contribuição?
- onde os custos cresceram?
- quanto o estoque está consumindo de caixa?
- qual unidade possui melhor resultado?
- quanto sobra depois dos impostos?
- qual é a capacidade ociosa?
- o aumento do faturamento está virando lucro?
Essas perguntas aproximam a gestão da realidade econômica do negócio e evitam decisões baseadas apenas no volume de atendimentos ou no saldo bancário.
Quais informações a controladoria precisa reunir?
Uma estrutura de controladoria veterinária precisa consolidar dados de diferentes áreas. Quanto mais consistente for a origem das informações, maior será a confiabilidade das análises.
Dados financeiros
Incluem:
- contas a pagar;
- contas a receber;
- saldo bancário;
- fluxo de caixa;
- inadimplência;
- antecipações;
- empréstimos;
- investimentos;
- movimentações financeiras.
A qualidade dessa base influencia diretamente a capacidade da clínica de prever necessidades de caixa e evitar decisões apoiadas em saldos momentâneos.
Dados contábeis
A contabilidade ajuda a estruturar informações sobre:
- receitas;
- despesas;
- custos;
- ativos;
- passivos;
- patrimônio;
- resultado;
- obrigações fiscais.
Uma controladoria bem organizada evita criar uma gestão paralela completamente desconectada da escrituração contábil.
Essa integração também está relacionada a uma contabilidade para clínicas veterinárias capaz de oferecer dados consistentes para análise de resultado, impostos e desempenho empresarial.
Dados operacionais
Também precisam entrar na análise:
- número de atendimentos;
- quantidade de internações;
- cirurgias realizadas;
- exames;
- taxa de ocupação;
- produtividade dos profissionais;
- uso de equipamentos;
- consumo de materiais.
Essas informações permitem relacionar produção assistencial com geração de receita, custos e margem.
Dados de estoque
Clínicas e hospitais veterinários podem trabalhar com medicamentos, materiais hospitalares, vacinas, alimentos, itens cirúrgicos e outros produtos.
Por isso, estoque influencia diretamente:
- capital de giro;
- custo dos serviços;
- perdas;
- compras;
- margem.
Uma clínica pode aparentar ter despesas elevadas simplesmente porque concentrou compras em determinado mês. Sem uma leitura adequada do consumo e do estoque, a interpretação do resultado pode ficar distorcida.
O Sebrae também destaca a importância de evitar estoque excessivo, já que produtos parados imobilizam o capital e podem gerar perdas, especialmente quando possuem prazo de validade.
Quais indicadores uma clínica veterinária deve acompanhar?
Os indicadores precisam refletir as decisões que a gestão realmente precisa tomar. Criar dezenas de métricas sem relacioná-las a ações concretas aumenta a complexidade sem necessariamente melhorar a gestão.
1.Faturamento por área
Separar receitas por atividade ajuda a entender a composição do negócio.
Por exemplo:
- consultas;
- exames;
- internação;
- cirurgia;
- vacinação;
- farmácia;
- pet shop;
- banho e tosa, quando houver.
O objetivo é identificar de onde vem a receita e como esse mix evolui ao longo do tempo.
2.Margem de contribuição
A margem de contribuição demonstra quanto da receita permanece depois da dedução dos custos e despesas variáveis associados à operação.
De forma simplificada:
Margem de contribuição = receita – custos e despesas variáveis
Ela ajuda a avaliar se determinado serviço contribui suficientemente para absorver os custos fixos da clínica.
3.Margem operacional
Mostra quanto sobra após considerar as despesas necessárias para manter a operação.
É um indicador mais relevante do que o faturamento isolado para acompanhar a eficiência econômica da clínica.
4.Receita por veterinário
Permite avaliar produtividade e utilização da agenda.
Porém, não deve ser interpretada sozinha.
Dois profissionais podem gerar R$50 mil de receita cada, mas um pode trabalhar com procedimentos que exigem muito mais insumos, estrutura e equipe.
5.Receita por atendimento
O indicador ajuda a acompanhar ticket médio e composição dos serviços.
Alterações significativas podem indicar mudanças no perfil dos pacientes, na precificação ou no mix de procedimentos.
6.Custo por atendimento
O custo médio permite analisar se a estrutura está ficando mais cara.
Esse cálculo pode incluir:
- materiais;
- medicamentos;
- exames terceirizados;
- repasses;
- despesas variáveis;
- critérios de rateio de custos fixos.
7.Taxa de ocupação
Em hospitais veterinários, a ocupação pode ser relevante para setores como:
- internação;
- centro cirúrgico;
- equipamentos de diagnóstico.
Estrutura ociosa representa custo sem receita correspondente.
8.Giro de estoque
O giro mostra a velocidade com que medicamentos, materiais e produtos saem do estoque.
Estoque excessivo imobiliza caixa. Estoque insuficiente, por outro lado, pode comprometer atendimento e gerar compras emergenciais.
9.Prazo médio de recebimento
Quanto tempo existe entre a realização do serviço e a entrada efetiva do dinheiro?
Parcelamentos, cartões e outras condições comerciais podem aumentar esse prazo.
Quanto maior a diferença entre prazo de recebimento e prazo de pagamento, maior tende a ser a necessidade de capital de giro.
Como funciona a Controladoria para Clínicas Veterinárias na prática?
A implantação pode ser estruturada em etapas. A sequência ajuda a evitar um erro comum: tentar criar dashboards sofisticados antes de organizar a qualidade dos dados.
1. Mapear as fontes de dados
Identifique onde estão armazenadas as informações da clínica:
- sistema veterinário;
- financeiro;
- banco;
- cartões;
- estoque;
- folha;
- contabilidade;
- sistema fiscal.
Sem mapear essas fontes, é difícil estabelecer uma base confiável.
2. Criar um plano de contas gerencial
As receitas e despesas precisam ser classificadas de maneira que permita análise.
Categorias excessivamente genéricas, como “despesas diversas”, reduzem a utilidade da informação.
O plano pode separar despesas como:
- medicamentos;
- material hospitalar;
- laboratório;
- aluguel;
- folha;
- energia;
- marketing;
- manutenção;
- tecnologia.
3. Definir centros de custo
Uma clínica maior pode separar centros como:
- consultas;
- internação;
- centro cirúrgico;
- laboratório;
- diagnóstico por imagem;
- farmácia;
- administrativo.
O objetivo é entender onde os recursos são consumidos e quais áreas efetivamente geram resultado.
4. Definir indicadores
Escolha inicialmente um conjunto reduzido de métricas capazes de orientar decisões.
Indicadores demais aumentam o volume de informação sem necessariamente melhorar a gestão.
5. Criar metas e orçamento
A controladoria precisa comparar o realizado com algum parâmetro.
Pode ser:
- orçamento;
- meta;
- período anterior;
- média histórica;
- cenário projetado.
6. Implementar fechamento gerencial
Todos os meses, os dados precisam ser consolidados e validados.
O fechamento pode analisar:
- faturamento;
- custos;
- despesas;
- folha;
- estoque;
- impostos;
- caixa;
- margem;
- resultado.
7. Investigar desvios
A controladoria não termina quando o relatório fica pronto.
Se os custos laboratoriais aumentaram 18%, por exemplo, é necessário identificar o motivo.
O aumento pode estar relacionado a:
- maior volume;
- mudança de fornecedor;
- reajuste;
- aumento de exames;
- erro de classificação.
A decisão depende da causa. Essa abordagem também ajuda a estruturar uma redução de custos baseada em análise de dados, evitando cortes aleatórios que prejudiquem áreas produtivas.
Tabela: indicadores para a controladoria veterinária
| Indicador | O que demonstra | Decisão apoiada | Frequência sugerida |
| Faturamento | Receita gerada | Avaliação comercial | Diária/semanal |
| Receita recebida | Entrada efetiva de caixa | Liquidez | Diária |
| Margem de contribuição | Resultado após variáveis | Preços e portfólio | Mensal |
| Margem operacional | Eficiência econômica | Controle de custos | Mensal |
| Receita por veterinário | Produção individual | Gestão de equipe | Semanal/mensal |
| Ticket médio | Receita por atendimento | Mix de serviços | Semanal |
| Custo por atendimento | Custo médio da produção | Precificação | Mensal |
| Giro de estoque | Velocidade de consumo | Compras | Mensal |
| Perdas de estoque | Desperdícios e vencimentos | Controle de estoque | Mensal |
| Prazo de recebimento | Tempo para entrada do dinheiro | Capital de giro | Mensal |
| Ponto de equilíbrio | Receita mínima para cobrir custos | Planejamento | Mensal |
| Fluxo de caixa projetado | Disponibilidade futura | Pagamentos e investimentos | Semanal |
| Carga tributária | Peso dos tributos | Planejamento tributário | Mensal |
A frequência precisa acompanhar a natureza de cada indicador. Caixa pode exigir leitura diária, enquanto margem e custos normalmente dependem de um fechamento gerencial consistente.
Como analisar a rentabilidade por serviço veterinário?
Esse é um dos usos mais relevantes da controladoria.
Imagine dois serviços:
- cirurgia ortopédica;
- exame de imagem.
A cirurgia pode ter preço elevado, mas consumir materiais, anestesia, equipe e estrutura.
O exame pode possuir ticket menor, porém demandar menos custos variáveis depois que o equipamento já está disponível.
Se o gestor observa apenas o faturamento, a cirurgia pode parecer mais interessante.
Quando se calcula margem e utilização de recursos, o resultado pode ser diferente.
Uma análise por serviço deve considerar:
- preço cobrado;
- impostos;
- materiais;
- medicamentos;
- repasses profissionais;
- exames terceirizados;
- tempo utilizado;
- custos relacionados à estrutura.
O objetivo não é eliminar serviços de margem menor automaticamente.
Alguns procedimentos podem ser importantes para atrair pacientes, completar tratamentos ou utilizar melhor a capacidade da clínica.
A decisão precisa considerar o portfólio como um todo.
Estoque também precisa entrar na controladoria
Esse é um ponto especialmente relevante em clínicas veterinárias.
Medicamentos e materiais possuem impacto financeiro direto.
Quando a clínica compra muito acima do necessário:
- aumenta o dinheiro parado;
- eleva o risco de vencimento;
- ocupa espaço;
- reduz a disponibilidade de caixa.
Quando compra pouco:
- aumenta compras emergenciais;
- pode pagar preços maiores;
- corre risco de não atender procedimentos.
A controladoria pode acompanhar:
- estoque mínimo;
- estoque máximo;
- giro;
- consumo médio;
- vencimentos;
- perdas;
- compras por fornecedor;
- variação de preço.
Também é possível relacionar consumo a determinados procedimentos.
Se um material cirúrgico teve aumento abrupto, por exemplo, o gestor pode avaliar se houve aumento de volume, desperdício ou alteração no padrão de utilização.
Aspectos contábeis, fiscais e operacionais que exigem atenção
A controladoria gerencial precisa conversar com a estrutura fiscal e contábil da clínica. Caso contrário, o gestor corre o risco de trabalhar com um resultado interno que não reflete adequadamente impostos, obrigações, folha e demais compromissos da empresa.
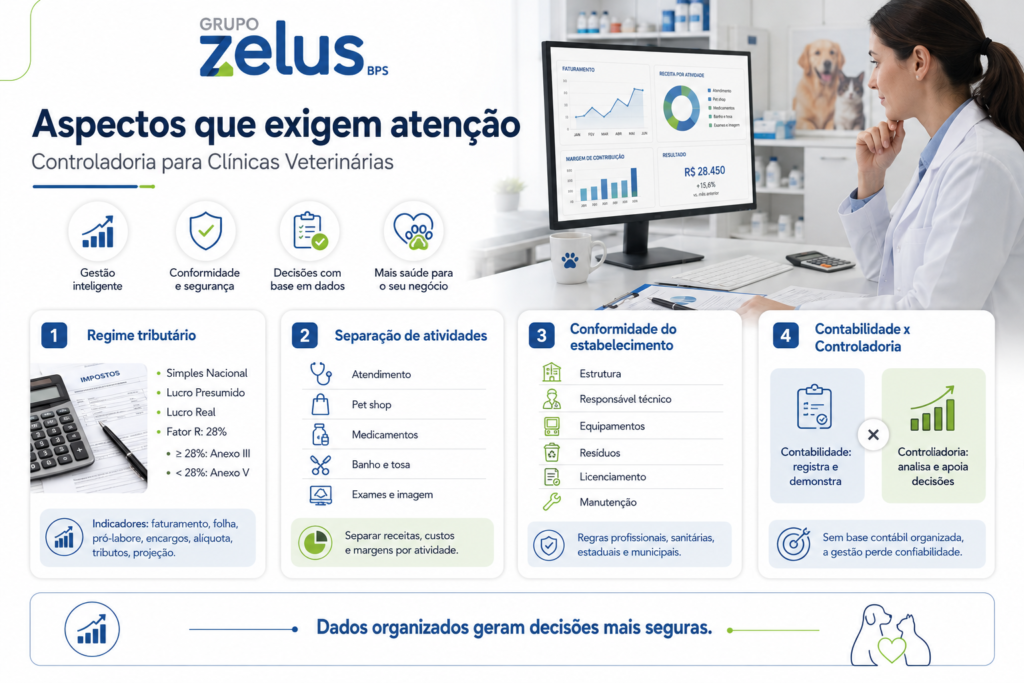
1.Regime tributário
Clínicas veterinárias podem estar enquadradas em diferentes regimes tributários, conforme faturamento, estrutura societária e características da operação.
Entre as possibilidades estão:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real.
No Simples Nacional, a medicina veterinária está entre as atividades sujeitas ao Fator R. A Resolução CGSN nº 140/2018 determina que o fator corresponde à relação entre folha de salários e receita bruta acumuladas nos 12 meses anteriores ao período de apuração.
Quando o Fator R é igual ou superior a 28%, as atividades alcançadas pela regra são tributadas pelo Anexo III; quando fica abaixo desse percentual, aplica-se o Anexo V.
Por isso, indicadores tributários relevantes incluem:
- faturamento acumulado;
- folha;
- pró-labore;
- encargos;
- alíquota efetiva;
- tributos pagos;
- projeção do Fator R.
A gestão não deve analisar impostos apenas depois do fechamento. A projeção tributária pode evitar que crescimento de receita ou alterações na equipe produzam impactos não previstos no caixa.
A avaliação também pode ser aprofundada por meio de uma análise específica sobre impostos para veterinários e estrutura tributária, especialmente quando faturamento, folha ou mix de atividades mudam.
2.Separação de atividades
Uma clínica pode reunir atendimento veterinário e outras operações.
Exemplos:
- pet shop;
- venda de medicamentos;
- banho e tosa;
- laboratório;
- serviços de imagem.
Cada atividade pode apresentar características operacionais, fiscais e econômicas distintas.
Para a controladoria, separar receitas, custos e margens por atividade permite entender quais áreas sustentam o resultado e quais exigem revisão.
3.Conformidade do estabelecimento
Clínicas e hospitais veterinários também precisam observar regras profissionais e de funcionamento aplicáveis à sua operação.
O Conselho Federal de Medicina Veterinária reúne entre suas principais normas a Resolução CFMV nº 1.275/2019, que estabelece condições para o funcionamento de estabelecimentos médico-veterinários destinados ao atendimento de animais de estimação de pequeno porte.
A norma diferencia consultórios, clínicas e hospitais veterinários e estabelece requisitos relacionados à estrutura, equipamentos, serviços e responsabilidade técnica.
Esse ponto precisa entrar no orçamento porque conformidade pode gerar custos associados a:
- estrutura;
- responsável técnico;
- equipamentos;
- resíduos;
- medicamentos;
- licenciamento;
- manutenção.
Além das regras profissionais, a clínica deve observar exigências sanitárias, municipais e estaduais aplicáveis à sua localização e aos serviços efetivamente prestados.
4.Contabilidade e controladoria não são a mesma coisa
A contabilidade registra, classifica e demonstra os fatos patrimoniais de acordo com normas contábeis e obrigações legais.
A controladoria utiliza essas informações, juntamente com dados financeiros e operacionais, para apoiar decisões.
Uma depende da outra.
Quando a base contábil está desorganizada, os relatórios gerenciais tendem a perder confiabilidade.
Como o orçamento e realizado ajudam na tomada de decisão?
Uma clínica que olha apenas para o passado administra de forma reativa.
O orçamento cria uma referência para acompanhar desempenho e identificar desvios antes que eles se tornem problemas recorrentes.
Imagine que a clínica projetou:
- faturamento: R$ 250 mil;
- folha: R$ 70 mil;
- materiais: R$ 25 mil;
- marketing: R$ 12 mil.
No fechamento, encontrou:
- faturamento: R$ 242 mil;
- folha: R$ 71 mil;
- materiais: R$ 37 mil;
- marketing: R$ 12 mil.
O principal desvio não está necessariamente nos R$ 8 mil de faturamento abaixo da meta.
O aumento de R$ 12 mil em materiais pode ter maior impacto sobre a margem.
A controladoria investiga o motivo e direciona a ação.
O desvio pode decorrer de aumento de procedimentos, desperdício, perda de estoque, reajuste de fornecedor ou falha na classificação das despesas. Cada causa exige uma resposta diferente.
Essa lógica transforma orçamento em instrumento gerencial, e não em uma planilha esquecida depois do início do ano.
Principais erros na Controladoria para Clínicas Veterinárias
1. Criar relatórios sem dados confiáveis
Planilhas visualmente bem construídas não corrigem erros de origem.
Impacto: o gestor toma decisões a partir de números inconsistentes.
Como evitar: estabeleça conciliação e validação das informações antes da análise.
2. Usar apenas o saldo bancário
Saldo bancário não demonstra lucro.
Impacto: impostos, fornecedores ou obrigações futuras podem ser ignorados.
Como evitar: utilize fluxo de caixa projetado e relatórios de resultado.
3. Não separar atividades
Consolidar consultas, internação, exames e vendas pode esconder diferenças relevantes.
Impacto: setores rentáveis acabam financiando áreas deficitárias sem que o gestor perceba.
Como evitar: utilize centros de custos e receitas por atividade.
4. Não controlar estoque financeiramente
Estoque é frequentemente tratado apenas como questão operacional.
Impacto: perdas, vencimentos e excesso de compras pressionam o capital de giro.
Como evitar: acompanhe giro, consumo, valor estocado e perdas.
5. Acompanhar muitos indicadores
Ter dezenas de métricas não significa possuir boa controladoria.
Impacto: a gestão perde foco e deixa de identificar os desvios que realmente exigem ação.
Como evitar: selecione indicadores vinculados às principais decisões da clínica.
6. Produzir relatórios e não tomar decisões
Controladoria não é arquivamento de números.
Impacto: os problemas aparecem repetidamente sem correção.
Como evitar: associe cada desvio relevante a um responsável, prazo e plano de ação.
Benefícios de uma controladoria bem estruturada
Redução de custos
O detalhamento das despesas permite identificar desperdícios, compras excessivas, contratos pouco eficientes e desvios em relação ao orçamento.
Maior eficiência operacional
Dados sobre utilização da estrutura, produtividade e consumo ajudam a melhorar o aproveitamento dos recursos disponíveis.
Mais previsibilidade financeira
O acompanhamento do caixa e das obrigações futuras reduz decisões baseadas apenas no saldo bancário.
Mais segurança fiscal
A integração entre financeiro, contabilidade e tributação facilita a identificação de divergências e melhora o acompanhamento das obrigações da clínica.
Crescimento empresarial mais organizado
Abrir unidades, contratar equipe ou comprar equipamentos passa a ser uma decisão baseada em projeções, margens e capacidade financeira.
Melhor tomada de decisão
O gestor deixa de depender apenas de percepção.
A controladoria fornece evidências para decisões sobre:
- preços;
- equipe;
- compras;
- investimentos;
- expansão;
- tributação;
- portfólio.
Perguntas frequentes sobre Controladoria para Clínicas Veterinárias
1.Clínica veterinária pequena precisa de controladoria?
Sim, mas a estrutura pode ser simplificada. Uma clínica menor pode começar acompanhando fluxo de caixa, faturamento, custos, estoque, margem e produtividade antes de criar relatórios mais complexos.
2.Controladoria é a mesma coisa que financeiro?
Não. O financeiro executa rotinas como pagamentos, recebimentos e conciliações. A controladoria utiliza essas informações, junto com dados contábeis e operacionais, para analisar desempenho e apoiar decisões.
3.Qual é o principal indicador de uma clínica veterinária?
Não existe um único indicador suficiente. Margem, faturamento, caixa, custo por atendimento, estoque e produtividade precisam ser avaliados em conjunto para representar adequadamente o desempenho da clínica.
4.Como saber qual serviço veterinário é mais rentável?
É necessário comparar a receita do serviço com custos variáveis, materiais, medicamentos, repasses e demais recursos utilizados. Quando possível, custos compartilhados também devem ser analisados com critérios consistentes.
5.A controladoria pode ajudar a reduzir custos?
Sim. Comparações entre orçamento e realizado, análise de centros de custo, estoque e fornecedores ajudam a localizar despesas que cresceram acima do previsto e oportunidades de economia sem realizar cortes indiscriminados.
6.Com que frequência os indicadores devem ser analisados?
Depende do indicador. Caixa e recebimentos podem exigir acompanhamento diário ou semanal. Margens, resultado, custos e rentabilidade normalmente são analisados no fechamento mensal.
Como transformar dados da clínica veterinária em decisões melhores?
A Controladoria para Clínicas Veterinárias funciona quando consegue responder às perguntas que realmente afetam o resultado do negócio.
O gestor precisa saber:
- quanto a clínica faturou;
- quanto efetivamente recebeu;
- quanto gastou para produzir os serviços;
- quais atividades geraram maior margem;
- onde os custos aumentaram;
- quanto existe de dinheiro comprometido em estoque;
- qual será a disponibilidade de caixa;
- como o resultado se compara ao orçamento.
Essas respostas permitem sair de uma gestão baseada apenas em volume de atendimentos e saldo bancário.
A clínica passa a enxergar a relação entre atendimento, produtividade, custos e rentabilidade.
Quanto maior a operação, mais relevante se torna essa integração. Crescimento sem essa visão pode elevar faturamento e complexidade sem produzir uma evolução equivalente do resultado.
Estruture uma gestão orientada por números com o Grupo Zelus
A controladoria depende de informações financeiras, contábeis e operacionais organizadas. Se contas a pagar, recebimentos, notas fiscais, folha, estoque e produtividade não seguem uma rotina consistente, qualquer análise gerencial perde qualidade.
O Grupo Zelus oferece soluções voltadas à gestão financeira, contábil e tributária de clínicas veterinárias, com serviços que incluem contas a pagar e receber, emissão e controle de notas fiscais, gestão da conta corrente PJ, análise de relatórios de faturamento, controle de produtividade, contabilidade, impostos e folha de pagamento.
Essa integração cria uma base mais confiável para acompanhar custos, margens, caixa, estoque e desempenho e, a partir dessas informações, tomar decisões sobre crescimento, eficiência, contratação, investimentos e rentabilidade.
Se a sua clínica já possui informações, mas ainda encontra dificuldade para interpretar o resultado, identificar desvios ou entender quais serviços realmente contribuem para o lucro, estruturar os processos financeiros e contábeis é um passo necessário para construir uma controladoria gerencial efetiva.
Converse com a equipe do Grupo Zelus para avaliar como organizar a gestão financeira, contábil e tributária da sua clínica veterinária e transformar os dados da operação em informações mais consistentes para decisões estratégicas.