
Um hospital veterinário pode aumentar o número de atendimentos e, ainda assim, enfrentar falta de caixa. Isso acontece porque faturamento, lucro e dinheiro disponível medem fenômenos diferentes. Em uma operação que combina pronto atendimento, internação, cirurgias, exames, farmácia, plantões e equipes multidisciplinares, olhar apenas para a receita mensal esconde perdas relevantes.
Os pontos de pressão costumam aparecer no consumo de medicamentos sem baixa no sistema, na ocupação pouco rentável da internação, em escalas incompatíveis com a demanda, nos descontos não controlados e no prazo entre o atendimento e o efetivo recebimento. Sem indicadores por área, o gestor enxerga o resultado consolidado, mas não identifica qual serviço gera margem e qual consome recursos.
Por isso, os indicadores financeiros para hospitais veterinários devem conectar informações contábeis, financeiras e operacionais. O objetivo não é produzir um painel com dezenas de números, mas criar uma rotina capaz de explicar margem, caixa, produtividade e capacidade de crescimento.
Neste artigo, você encontrará os KPIs mais úteis, suas fórmulas, a maneira correta de interpretá-los e os cuidados necessários para transformar os dados do hospital em decisões práticas.
O que são indicadores financeiros para hospitais veterinários?
Indicadores financeiros para hospitais veterinários são métricas que mostram como receitas, custos, despesas, capital de giro e recursos operacionais se convertem em resultado e caixa. Eles permitem avaliar a rentabilidade de serviços como consulta, internação, cirurgia e diagnóstico, além de medir estoque, inadimplência, produtividade e ocupação.
Quando apurados com critérios consistentes, esses KPIs revelam a saúde econômica do negócio e orientam decisões sobre preços, escalas, compras, contratações e investimentos.
Por que o faturamento não revela a saúde financeira do hospital?
O faturamento é uma medida de volume, não de qualidade do resultado. Dois hospitais com a mesma receita podem apresentar situações financeiras opostas. Um pode ter boa margem, estoque controlado e recebimento rápido; o outro pode sustentar uma estrutura cara, registrar perdas de insumos e depender da antecipação de recebíveis.
Esse cuidado também aparece na contabilidade para clínicas veterinárias, em que faturamento, emissão de notas, movimentação bancária e custos precisam ser analisados de maneira integrada.
Na prática, o gestor deve diferenciar três visões:
- Resultado por competência: reconhece receitas e despesas no período em que são geradas, mesmo que ainda não tenham sido recebidas ou pagas.
- Fluxo de caixa: registra entradas e saídas financeiras nas datas em que efetivamente ocorrem.
- Resultado por centro de resultado: distribui receitas e custos entre consulta, emergência, internação, cirurgia, exames, farmácia e outras unidades.
Essas visões se complementam. A Demonstração do Resultado do Exercício pode apontar lucro enquanto o caixa está pressionado por compras, parcelas de equipamentos, aumento de estoque ou recebimentos futuros.
Da mesma forma, a entrada de um empréstimo melhora momentaneamente o saldo bancário, mas não representa receita operacional. Confundir essas informações pode levar a retiradas excessivas, contratações sem cobertura e investimentos incompatíveis com a capacidade financeira do hospital.
Quais indicadores financeiros devem entrar no painel?
1.Receita líquida e composição do faturamento
A receita líquida corresponde ao faturamento após cancelamentos, descontos, devoluções e tributos incidentes, conforme o modelo gerencial adotado. Além do total, o hospital deve conhecer a participação de cada linha de serviço.
- Participação da linha de serviço = receita líquida da linha ÷ receita líquida total × 100
Essa abertura mostra a dependência econômica da empresa. Se uma parcela elevada da receita vem da internação, por exemplo, alterações na taxa de ocupação afetam o negócio com maior intensidade.
A análise também permite comparar o crescimento de serviços com estruturas de custos diferentes. Uma linha pode representar grande participação no faturamento e, ainda assim, contribuir pouco para o resultado.
2.Ticket médio por serviço e por atendimento
O ticket médio geral é calculado pela divisão da receita pelo número de atendimentos. Em hospitais veterinários, porém, o indicador precisa ser segmentado. Misturar uma consulta simples com uma internação de vários dias gera uma média pouco útil.
- Ticket médio do serviço = receita líquida do serviço ÷ quantidade de serviços realizados
Vale acompanhar separadamente:
- consultas e atendimentos de emergência;
- diárias de internação;
- procedimentos cirúrgicos;
- exames laboratoriais e de imagem;
- serviços especializados;
- vendas de produtos e medicamentos.
A variação do ticket médio pode indicar mudança no mix de serviços, reajuste de preços, aumento de descontos ou falhas de cobrança. Ticket maior, isoladamente, não significa margem maior.
3.Margem de contribuição por serviço
A margem de contribuição revela quanto sobra da receita depois dos custos e das despesas variáveis para cobrir a estrutura fixa e formar o resultado.
Margem de contribuição = receita líquida − custos e despesas variáveis
Margem de contribuição (%) = margem de contribuição ÷ receita líquida × 100
Medicamentos utilizados no procedimento, materiais descartáveis, taxas de cartão, comissões variáveis e exames terceirizados são exemplos que podem compor o cálculo, conforme a realidade da operação. A classificação deve ser definida com a contabilidade e mantida ao longo do tempo.
Esse KPI deve ser apurado por serviço. Uma cirurgia de ticket elevado pode contribuir pouco se consumir muitos materiais, equipe terceirizada e horas de centro cirúrgico. Já um exame realizado em equipamento próprio pode apresentar boa contribuição depois de alcançar determinado volume.
4.Ponto de equilíbrio
O ponto de equilíbrio indica a receita necessária para que a margem de contribuição cubra os custos e as despesas fixas.
Ponto de equilíbrio = custos e despesas fixas ÷ índice de margem de contribuição
Se a estrutura fixa muda por causa de uma contratação, ampliação ou aquisição de tecnologia, o ponto de equilíbrio também se altera. O cálculo permite transformar uma decisão de custo em uma meta concreta de receita.
Entretanto, essa meta não deve ser convertida apenas em “mais atendimentos”. É necessário avaliar a capacidade instalada, o número de leitos, a disponibilidade do centro cirúrgico, a escala da equipe e o mix de serviços.
5.Resultado operacional e margem EBITDA
O resultado operacional mostra o desempenho da atividade antes de efeitos financeiros e eventos alheios à rotina, de acordo com a estrutura gerencial adotada. O EBITDA é frequentemente usado para observar o resultado antes de juros, tributos sobre o lucro, depreciação e amortização.
Margem EBITDA = EBITDA ÷ receita líquida × 100
Esse indicador facilita comparações internas entre períodos, mas não substitui o lucro líquido nem o fluxo de caixa. Equipamentos veterinários exigem investimento, manutenção e reposição. Ignorar depreciação, parcelas de financiamento e necessidade de reinvestimento produziria uma leitura incompleta.
6.Geração de caixa operacional e ciclo financeiro
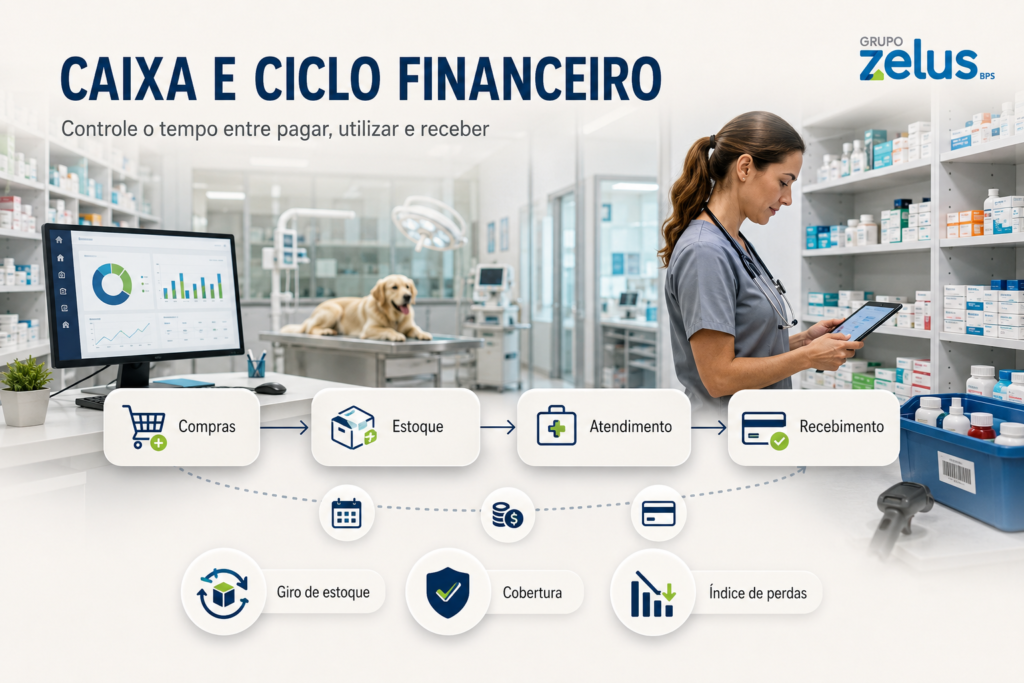
O hospital precisa saber se a operação gera recursos suficientes para pagar fornecedores, folha, tributos, manutenção e compromissos financeiros. O ciclo financeiro mede por quanto tempo o dinheiro fica comprometido entre o pagamento das compras e o recebimento das vendas.
No acompanhamento cotidiano, devem ser observados:
- prazo médio de recebimento de cartões, convênios e clientes;
- prazo médio de pagamento aos fornecedores;
- quantidade de dias de estoque;
- necessidade de capital de giro;
- saldo de caixa projetado para as semanas seguintes;
- custo da antecipação de recebíveis.
Antecipar recebíveis pode aliviar um descasamento momentâneo, mas seu custo deve aparecer como despesa financeira. Quando a antecipação se torna recorrente, o problema geralmente está na estrutura do ciclo, e não em um evento isolado.
- Giro, cobertura e perdas de estoque
Hospitais mantêm medicamentos, materiais cirúrgicos, itens de laboratório, alimentos e produtos com diferentes prazos de validade e níveis de criticidade. Três métricas ajudam a controlar esse capital:
Giro de estoque = consumo ou custo dos itens utilizados no período ÷ estoque médio
Cobertura de estoque = estoque disponível ÷ consumo médio diário
Índice de perdas = valor dos itens vencidos, danificados ou sem rastreio ÷ valor total consumido ou comprado × 100
O giro deve ser analisado por categoria. Uma cobertura baixa de item assistencial indispensável pode interromper o atendimento. Já a cobertura elevada de um produto com pouca saída imobiliza capital de giro e aumenta o risco de vencimento.
Também é necessário conciliar compra, entrada, consumo por paciente, venda e inventário físico. Sem essa integração, o sistema pode indicar um estoque que não existe fisicamente.
7.Ocupação e rentabilidade da internação
A taxa de ocupação relaciona as diárias efetivamente utilizadas à capacidade disponível no período:
Taxa de ocupação = diárias ocupadas ÷ diárias disponíveis × 100
Ela deve ser analisada ao lado da receita por diária disponível, do custo por paciente-dia, do tempo médio de permanência e da margem da internação.
Ocupação elevada pode parecer positiva, mas também pode indicar gargalo, permanências longas, baixa rotatividade ou uso intensivo da equipe sem remuneração compatível. Por outro lado, uma estrutura ociosa eleva o custo fixo suportado por cada paciente atendido.
8.Produtividade da equipe e custo da folha
O custo de pessoal costuma representar uma parcela relevante da estrutura. Acompanhar somente “folha sobre faturamento” não explica se as escalas estão adequadas.
O hospital pode combinar indicadores como:
- custo total de pessoal ÷ receita líquida;
- receita ou margem de contribuição por hora clínica;
- atendimentos por plantão;
- horas extras e adicional noturno por setor;
- receita por médico-veterinário, sem tratar o dado como avaliação clínica isolada;
- custo da equipe por diária de internação ou procedimento.
Essas métricas devem apoiar o dimensionamento da equipe e a organização das agendas, respeitando qualidade assistencial, complexidade dos casos e cobertura mínima. Pressionar o volume sem considerar esses critérios pode afetar a segurança do atendimento e a experiência dos tutores.
9.Inadimplência, glosas e descontos
Valores parcelados diretamente, contestações, recusas de cobrança, procedimentos não faturados e descontos concedidos reduzem a conversão do faturamento em caixa.
Inadimplência = valores vencidos e não recebidos ÷ valores vencidos no período × 100
Além do percentual, o gestor deve acompanhar a idade dos saldos, o motivo da pendência e a taxa de recuperação. Uma classificação possível é separar os valores vencidos em até 30 dias, de 31 a 60 dias e acima de 60 dias.
Os descontos também precisam ser registrados por usuário, serviço e motivo. Sem essa trilha, falhas de precificação podem ser confundidas com política comercial.
Como acompanhar os indicadores na prática?
Um painel confiável depende mais da qualidade do processo do que da ferramenta utilizada. A implantação dos indicadores financeiros para hospitais veterinários pode seguir estas etapas:
- Mapeie as fontes de dados. Relacione sistema de gestão veterinária, prontuário, estoque, emissão fiscal, meios de pagamento, folha, banco e contabilidade.
- Defina centros de resultado. Separe, no mínimo, consulta e emergência, internação, cirurgia, diagnóstico, farmácia ou loja e demais serviços relevantes.
- Padronize cadastros e critérios. Um mesmo serviço não deve aparecer com nomes, unidades ou classificações diferentes. Também é necessário definir o que entra em cada fórmula.
- Concilie produção, faturamento e recebimento. Todo procedimento registrado deve ter um desfecho identificável: faturado, incluído em pacote, concedido, cancelado ou pendente.
- Construa uma linha de base. Utilize períodos anteriores consistentes para entender sazonalidade e capacidade. As metas devem partir do histórico ajustado e da estratégia, não de percentuais universais.
- Estabeleça cadências de acompanhamento. Caixa, ocupação e eventos de estoque podem exigir leitura diária ou semanal. DRE, margens, ponto de equilíbrio e tributos devem integrar o fechamento mensal.
- Registre decisões e responsáveis. Cada desvio relevante precisa gerar uma ação, um responsável e uma data de revisão.
Quando a empresa está em expansão, os controles também devem considerar os impactos de estrutura societária, retiradas e responsabilidades dos sócios. A organização de uma sociedade para clínica veterinária ajuda a evitar conflitos que comprometem o caixa e o planejamento do negócio.
Exemplo de leitura conjunta dos KPIs
Imagine que a receita da internação cresceu 12%, mas sua margem de contribuição caiu. No mesmo período, aumentaram o tempo médio de permanência, as horas extras e as perdas de medicamentos.
A decisão correta não seria apenas celebrar o crescimento da receita nem reajustar preços automaticamente. Primeiro, seria necessário verificar:
- protocolos de baixa e rastreabilidade dos medicamentos;
- composição das diárias cobradas;
- consumo médio por paciente;
- dimensionamento das escalas;
- complexidade dos casos atendidos;
- procedimentos realizados e não faturados;
- tempo médio de permanência na internação.
O valor do painel está justamente em conectar causa e efeito. Um indicador isolado mostra o que aconteceu; a análise integrada ajuda a entender por que aconteceu e qual decisão pode corrigir o desvio.
Aspectos técnicos, fiscais e operacionais que exigem atenção
1.Regime de competência e plano de contas
Os relatórios gerenciais precisam conversar com a escrituração contábil. O regime de competência permite reconhecer os efeitos econômicos no período correto, enquanto um plano de contas adaptado ao hospital melhora a separação entre custos assistenciais, despesas administrativas, gastos financeiros, investimentos e retiradas dos sócios.
Pró-labore, distribuição de lucros, empréstimos de sócios e despesas pessoais não devem ser misturados ao desempenho operacional. Essa segregação evita que o caixa aparente uma margem inexistente e dá sustentação às decisões societárias e fiscais.
A análise dos impostos para hospitais veterinários também depende de registros contábeis e financeiros coerentes. Sem a correta separação das atividades, receitas e despesas, o planejamento tributário perde precisão.
2.Estoques, imobilizado e provisões
O Pronunciamento Técnico CPC 16 sobre estoques orienta o tratamento contábil dos estoques, incluindo a determinação do custo e seu reconhecimento como despesa. Para o hospital, isso reforça a necessidade de inventário, critério de custeio e registro das perdas.
Equipamentos de imagem, laboratório, anestesia e centro cirúrgico não devem ser tratados como uma simples saída operacional do mês. Vida útil, depreciação, manutenção, financiamento e capacidade de utilização precisam entrar na análise do retorno do investimento.
Também é necessário considerar provisões trabalhistas, contingências e obrigações futuras. Ignorar esses valores pode produzir resultados artificialmente elevados e incentivar distribuições de lucro sem sustentação econômica.
3.Regime tributário e segregação das receitas
A carga tributária não deve ser estimada apenas por um percentual aplicado sobre o faturamento. O enquadramento pode envolver Simples Nacional, Lucro Presumido ou Lucro Real, conforme receita, estrutura de custos, folha, atividades exercidas e demais condições legais.
No Simples Nacional, a apuração deve observar a Lei Complementar nº 123/2006 e a regulamentação do Comitê Gestor do Simples Nacional.
Nas atividades sujeitas ao fator R, é necessário acompanhar a relação entre a folha de salários e a receita bruta acumuladas nos 12 meses anteriores. Segundo a Receita Federal sobre o fator R, o percentual de referência é de 28% para a tributação pelo Anexo III nas atividades alcançadas pela regra.
Isso não autoriza decisões artificiais de folha ou pró-labore. O cálculo deve refletir a operação efetiva e ser revisado com suporte contábil, tributário e trabalhista.
Hospitais que prestam serviços e também vendem mercadorias precisam classificar corretamente receitas, notas fiscais, cadastros e tributos. A mistura entre procedimentos, medicamentos utilizados na prestação e vendas comerciais compromete tanto o KPI de margem quanto a apuração fiscal.
4.Regularidade profissional e capacidade operacional
Os indicadores econômicos não podem incentivar decisões incompatíveis com as exigências assistenciais. Conforme orientação do Conselho Federal de Medicina Veterinária, a pessoa jurídica deve ser registrada no Conselho Regional da jurisdição e contar com a respectiva Anotação de Responsabilidade Técnica.
Escalas, estrutura física, ampliação de leitos e oferta de novos serviços precisam considerar essas obrigações, além das regras sanitárias, municipais e profissionais aplicáveis.
Tabela dos principais KPIs hospitalares
| Indicador | Cálculo ou base | O que ajuda a decidir | Frequência sugerida |
| Receita líquida por serviço | Receita após deduções, segmentada por linha | Mix de serviços e dependência de receita | Semanal e mensal |
| Ticket médio por serviço | Receita do serviço ÷ quantidade | Preço, descontos e mudança de mix | Semanal e mensal |
| Margem de contribuição | Receita líquida − custos e despesas variáveis | Rentabilidade, preço e portfólio | Mensal |
| Ponto de equilíbrio | Gastos fixos ÷ índice de margem | Meta mínima e efeito de novos custos | Mensal e por cenário |
| Margem EBITDA | EBITDA ÷ receita líquida | Eficiência operacional recorrente | Mensal |
| Cobertura de estoque | Estoque disponível ÷ consumo médio diário | Compras, risco de falta e excesso | Diária ou semanal |
| Perdas de estoque | Perdas ÷ consumo ou compras | Validade, rastreio e protocolos | Semanal e mensal |
| Ocupação da internação | Diárias ocupadas ÷ diárias disponíveis | Capacidade, escala e expansão | Diária e semanal |
| Custo por paciente-dia | Custos da internação ÷ pacientes-dia | Diárias, protocolos e eficiência | Mensal |
| Inadimplência | Valores vencidos não recebidos ÷ total vencido | Crédito, cobrança e capital de giro | Semanal e mensal |
| Folha sobre receita | Custo total de pessoal ÷ receita líquida | Escala e estrutura, com análise assistencial | Mensal |
As frequências apresentadas são referências operacionais, não regras universais. Hospitais com maior volume, atendimento 24 horas ou múltiplas unidades podem precisar de monitoramento mais frequente.
Principais erros ao analisar os indicadores financeiros
1. Usar metas universais sem considerar o modelo do hospital
Percentuais apresentados como “ideais” ignoram porte, especialidades, terceirizações, região, perfil dos atendimentos e complexidade assistencial. O impacto é uma comparação enganosa.
Para evitar esse erro, utilize histórico consistente, orçamento e comparações entre unidades ou serviços equivalentes.
2. Misturar faturamento, recebimento e lucro
Essa confusão pode levar a retiradas excessivas e compromissos sem cobertura. A prevenção está na conciliação entre DRE por competência, contas a receber e fluxo de caixa projetado.
3. Ratear todos os custos de maneira arbitrária
Dividir aluguel, folha ou energia igualmente entre setores pode distorcer as margens. Sempre que possível, identifique os custos diretamente e use direcionadores coerentes para os demais valores.
Área ocupada, horas de equipe, exames realizados e tempo de utilização de equipamentos são exemplos de critérios que podem tornar o rateio mais representativo.
4. Medir receita sem medir capacidade
Uma linha de serviço pode crescer à custa de espera, horas extras e sobrecarga da equipe. O resultado aparece posteriormente em custos, retrabalho e insatisfação dos clientes.
Para evitar esse problema, associe receita a ocupação, tempo de atendimento, disponibilidade de equipe e margem.
5. Ignorar perdas e consumo sem cobrança
Materiais utilizados e não baixados tornam o estoque e a margem pouco confiáveis. Integre prescrição, consumo por paciente, cobrança e inventários rotativos, investigando as divergências encontradas.
6. Criar um painel sem rotina de decisão
Relatórios extensos perdem valor quando ninguém investiga os desvios. Limite o painel aos indicadores acionáveis e registre plano, responsável, prazo e resultado de cada medida.
Benefícios de uma gestão orientada por KPIs
Quando os indicadores são apurados com o mesmo critério e discutidos em uma rotina de gestão, o hospital consegue:
- Reduzir custos e perdas: identifica desperdícios de materiais, compras excessivas, escalas inadequadas e serviços com baixa contribuição.
- Aumentar a eficiência operacional: relaciona capacidade, ocupação, tempo, equipe e resultado financeiro.
- Fortalecer a segurança fiscal: melhora a separação das receitas, a conciliação dos documentos e a avaliação do regime tributário.
- Preservar o capital de giro: antecipa descasamentos entre estoque, fornecedores e recebíveis.
- Aprimorar preços e negociações: oferece conhecimento mais preciso sobre o custo e a margem de cada serviço.
- Crescer com controle: permite simular o efeito de contratações, equipamentos, especialidades e novas unidades sobre o ponto de equilíbrio.
- Qualificar a tomada de decisão: substitui percepções isoladas por evidências financeiras e operacionais.
Essa visão também ajuda a identificar quando o problema está no custo, no preço, no volume, no mix de serviços ou na tributação. Para aprofundar essa análise, o conteúdo sobre como reduzir impostos na atividade veterinária explica por que o planejamento fiscal deve acompanhar a realidade operacional do negócio.
Perguntas frequentes sobre indicadores financeiros para hospitais veterinários
1.Quais são os indicadores mais importantes para um hospital veterinário?
Margem de contribuição por serviço, ponto de equilíbrio, geração de caixa, giro e perdas de estoque, ocupação da internação, custo por paciente-dia, custo de pessoal e inadimplência formam um bom núcleo. A seleção final depende do modelo operacional e das decisões que o gestor precisa tomar.
2.Com que frequência os KPIs devem ser analisados?
Caixa, ocupação e itens críticos de estoque podem exigir acompanhamento diário ou semanal. DRE, margens, folha, ponto de equilíbrio e tributos devem integrar o fechamento mensal, com comparação ao orçamento e ao histórico.
3.Qual é a margem de lucro ideal para hospitais veterinários?
Não existe um percentual único aplicável a todos. Porte, complexidade, especialidades, região, estrutura própria, terceirização e estágio de investimento alteram a margem. O parâmetro mais seguro é uma meta construída com custos reais, risco, capacidade e retorno esperado.
4.EBITDA é a mesma coisa que caixa disponível?
Não. O EBITDA é uma medida de desempenho operacional antes de determinados efeitos contábeis e financeiros. O caixa disponível também sofre influência de investimentos, dívidas, prazos de recebimento e pagamento, tributos e variações de estoque.
5.Como medir a rentabilidade da internação?
Separe a receita de diárias e itens relacionados, os custos diretos, a equipe atribuível e uma parcela coerente da estrutura. Analise margem, ocupação, custo por paciente-dia, receita por diária disponível e tempo médio de permanência em conjunto.
6.Um hospital no Simples Nacional precisa acompanhar indicadores contábeis?
Sim. O regime simplifica parte da arrecadação, mas não elimina a necessidade de controlar caixa, margem, estoque, folha, separação de receitas e resultado. Esses dados também apoiam a revisão do enquadramento tributário e o cálculo do fator R, quando aplicável.
O que o painel financeiro deve mostrar ao gestor?
Um painel eficiente precisa responder a cinco perguntas:
- Quais serviços geram receita?
- Quais serviços geram margem?
- Onde o caixa fica retido?
- Quais recursos estão próximos do limite?
- Qual será o efeito financeiro das próximas decisões?
Para chegar a essas respostas, o hospital deve combinar DRE por competência, fluxo de caixa, centros de resultado e indicadores operacionais. Receita isolada não basta; ocupação sem margem também não.
O que sustenta a gestão é a leitura integrada de preço, consumo, equipe, capacidade, tributos e recebimento. A maturidade não está na quantidade de gráficos, mas na capacidade de detectar um desvio, explicar sua causa, agir e verificar o resultado no ciclo seguinte.
Transforme os números do hospital em decisões mais seguras
A ZELUS atende médicos-veterinários, clínicas e hospitais com uma atuação contábil consultiva voltada às particularidades do setor. O suporte reúne gestão contábil e financeira, planejamento tributário, estruturação empresarial, folha de pagamento, faturamento e acompanhamento das obrigações.
Essas frentes ajudam a organizar as bases necessárias para que os indicadores financeiros sejam confiáveis e possam orientar decisões sobre custos, margens, preços, contratações e crescimento.
Se o seu hospital fatura, mas ainda tem dificuldade para enxergar a rentabilidade por serviço, controlar o capital de giro ou avaliar o regime tributário, converse com a equipe da ZELUS. Uma análise integrada da operação pode mostrar onde o resultado está sendo perdido e quais ajustes devem ser priorizados para crescer com mais segurança.