
Uma clínica odontológica pode estar com a agenda praticamente cheia e, ainda assim, gerar menos lucro do que deveria. Quando isso acontece, ampliar horários, contratar novos profissionais ou aumentar o volume de pacientes nem sempre resolve o problema.
Em alguns casos, essas decisões apenas elevam custos e tornam a operação mais complexa.
A questão está na diferença entre produzir mais e produzir com rentabilidade. Duas horas ocupadas por procedimentos distintos podem gerar faturamentos semelhantes, mas apresentar margens completamente diferentes depois de considerar materiais, laboratório protético, impostos, taxas financeiras, repasses profissionais e estrutura utilizada.
Por isso, uma gestão financeira para clínicas odontológicas eficiente precisa olhar além do saldo bancário ou do faturamento mensal.
O gestor precisa compreender quanto cada cadeira produz, quanto cada procedimento deixa de contribuição, quanto tempo clínico é consumido para gerar essa receita e quais custos estão limitando o resultado.
A partir desses números, torna-se possível elevar a rentabilidade sem necessariamente abrir novos horários.
O ganho pode surgir da correção de preços, redução de ociosidade entre consultas, controle dos materiais, melhoria do mix de procedimentos, negociação de compras, redução de perdas financeiras e melhor utilização da capacidade já instalada.
Como aumentar a rentabilidade de uma clínica odontológica sem ampliar a agenda?
A clínica pode aumentar a rentabilidade utilizando melhor sua capacidade existente. Isso envolve conhecer a margem de contribuição dos procedimentos, calcular o custo da hora clínica, controlar materiais e laboratórios, reduzir horários improdutivos, revisar preços, melhorar o recebimento e acompanhar indicadores por profissional e cadeira.
Na gestão financeira para clínicas odontológicas, o objetivo não é simplesmente realizar mais atendimentos, mas fazer com que a capacidade produtiva disponível gere um resultado financeiro melhor.
Agenda cheia não significa necessariamente uma clínica rentável
Um dos erros mais frequentes na gestão de clínicas é utilizar a ocupação da agenda como principal indicador de desempenho. A agenda mostra utilização de tempo, mas não revela necessariamente geração de margem.
Esse problema também aparece quando existem pequenas falhas recorrentes no controle financeiro. A análise das perdas financeiras em clínicas odontológicas ajuda a entender por que faturamento crescente e agenda ocupada podem coexistir com baixa geração de caixa.
Imagine duas clínicas que trabalham 180 horas clínicas por mês e faturam R$ 120 mil. À primeira vista, os resultados parecem equivalentes.
Entretanto, a primeira pode consumir R$ 38 mil entre materiais, laboratórios, repasses e taxas diretamente associados aos atendimentos. A segunda pode consumir R$ 55 mil.
Mesmo antes de contabilizar aluguel, folha administrativa, marketing, sistemas, impostos e demais despesas, existe uma diferença relevante no resultado operacional.
Isso acontece porque a rentabilidade depende da relação entre:
- receita gerada;
- custo direto do procedimento;
- tempo clínico utilizado;
- tributos;
- despesas variáveis;
- estrutura necessária para realizar o atendimento;
- capacidade produtiva disponível.
O problema, portanto, não deve ser analisado exclusivamente pela quantidade de consultas realizadas.
Margem por procedimento: o primeiro número que a clínica precisa conhecer
Cada procedimento odontológico deveria possuir uma estrutura mínima de apuração financeira.
Considere, por exemplo, um tratamento vendido por R$ 4.000. Esse valor não representa o ganho da clínica.
Podem existir:
- R$ 700 de laboratório;
- R$ 300 de materiais;
- R$ 150 de taxas financeiras;
- R$ 400 de repasse ao profissional;
- R$ 350 de tributos relacionados à receita.
Nesse exemplo simplificado, R$ 1.900 já foram consumidos antes mesmo da apropriação dos custos fixos.
A análise deve avançar para descobrir quanto do valor restante efetivamente contribui para pagar a estrutura e formar lucro.
Margem de contribuição
A margem de contribuição pode ser representada, de maneira simplificada, pela seguinte relação:
Receita do procedimento – custos e despesas variáveis = margem de contribuição
Ela mostra quanto determinado atendimento deixa disponível para cobrir custos fixos e gerar resultado.
Esse indicador permite responder perguntas práticas:
- Qual tratamento oferece maior contribuição financeira?
- Quais procedimentos ocupam muito tempo e deixam pouca margem?
- Um desconto comercial ainda mantém o procedimento rentável?
- Determinado laboratório está comprometendo excessivamente o resultado?
- A clínica está direcionando horas nobres da agenda para serviços pouco rentáveis?
Sem essa análise, mudanças de preço, campanhas e negociações comerciais são realizadas sem uma visão precisa do efeito sobre o lucro.
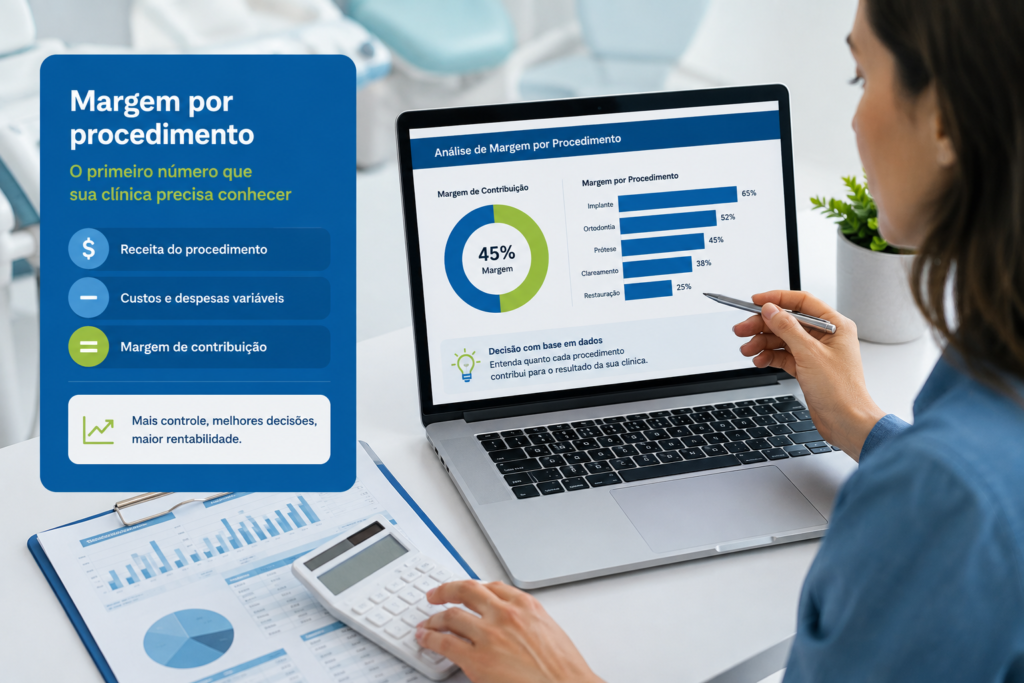
Rentabilidade por hora clínica muda a leitura da agenda
Analisar apenas a margem total de cada procedimento ainda pode produzir conclusões incompletas. Também é necessário considerar o tempo utilizado para gerar aquela margem.
Um procedimento que gera R$ 700 de margem e ocupa uma hora pode ser financeiramente mais interessante do que outro que gera R$ 1.500, mas exige quatro horas de utilização da cadeira.
Uma métrica útil é:
Margem gerada pelo procedimento ÷ horas clínicas utilizadas
Esse cálculo permite estimar a contribuição gerada por hora produtiva.
Não significa que a clínica deva priorizar somente os procedimentos mais rentáveis. Há questões clínicas, relacionamento com pacientes, continuidade de tratamentos e estratégia de posicionamento envolvidas. Entretanto, o indicador revela como a capacidade instalada está sendo utilizada financeiramente.
Receita e margem por cadeira também merecem acompanhamento
Em clínicas com duas ou mais salas, outra análise relevante é a produtividade de cada cadeira.
O gestor pode acompanhar:
- horas disponíveis;
- horas efetivamente utilizadas;
- faturamento produzido;
- margem gerada;
- número de pacientes;
- cancelamentos e faltas;
- procedimentos realizados.
A diferença entre duas cadeiras pode indicar problemas de agenda, produtividade profissional, distribuição de procedimentos ou utilização inadequada da estrutura.
Aumentar preços nem sempre é a primeira solução
Quando a margem está baixa, reajustar preços parece ser a resposta imediata. Em algumas situações, será necessário. Mas o preço é somente uma das variáveis.
Antes de reajustá-lo, a clínica deveria investigar se a margem está sendo perdida por:
- compras pouco planejadas;
- desperdício de materiais;
- preços elevados de laboratório;
- retrabalho;
- descontos excessivos;
- altas taxas de parcelamento;
- cancelamentos e faltas;
- baixa ocupação produtiva;
- custos administrativos elevados;
- estrutura tributária inadequada.
Uma clínica pode recuperar margem sem modificar imediatamente sua tabela comercial simplesmente corrigindo parte dessas ineficiências.
Como funciona a gestão financeira para clínicas odontológicas na prática?
A transformação dos números em decisões exige uma rotina estruturada. Em vez de acompanhar somente o faturamento consolidado, a clínica precisa conectar receitas, custos, agenda e produtividade.
1. Mapear as receitas por procedimento
O primeiro passo é deixar de observar apenas o faturamento agregado.
A clínica deve identificar quanto cada grupo de serviços representa da receita, como:
- prevenção e profilaxia;
- restaurações;
- ortodontia;
- implantodontia;
- próteses;
- odontologia estética;
- endodontia;
- demais especialidades.
Depois, deve confrontar essa receita com os respectivos custos.
2. Identificar os custos diretamente associados
Materiais odontológicos e laboratório são exemplos evidentes, mas não são os únicos.
Também podem existir:
- comissão ou repasse profissional;
- taxa de cartão;
- comissão comercial;
- despesas específicas do procedimento;
- custos de terceiros;
- tributos relacionados à receita.
A classificação correta evita que procedimentos aparentemente rentáveis escondam custos relevantes.
3. Calcular a capacidade produtiva
Se uma clínica possui três cadeiras disponíveis durante 160 horas mensais cada, sua capacidade teórica é de 480 horas-cadeira.
Mas dificilmente todas serão produtivas. É preciso considerar períodos destinados a:
- higienização;
- manutenção;
- intervalos;
- bloqueios de agenda;
- reuniões;
- cancelamentos;
- encaixes não utilizados.
A gestão deve avaliar a capacidade real e quanto dela está efetivamente gerando receita.
4. Avaliar o resultado por hora clínica
Depois de conhecer margem e tempo, torna-se possível comparar procedimentos e períodos da agenda. Essa análise ajuda a identificar quais horários estão gerando valor e onde existem gargalos produtivos.
5. Revisar o mix de procedimentos
Se determinados serviços têm boa margem, demanda consistente e capacidade disponível, a clínica pode trabalhar melhor sua estratégia comercial para esses tratamentos.
Isso não significa induzir procedimentos desnecessários. Significa conhecer financeiramente o portfólio para tomar decisões de marketing, investimento, contratação e posicionamento com base em dados.
6. Acompanhar o resultado mensal
O acompanhamento deve envolver Demonstração do Resultado gerencial, fluxo de caixa e indicadores operacionais. O saldo bancário, isoladamente, não substitui nenhum desses instrumentos.
Uma rotina estruturada de fluxo de caixa para clínicas complementa essa análise ao mostrar quando o dinheiro efetivamente entra e sai da empresa.
O Sebrae define o fluxo de caixa como um instrumento para registrar entradas e saídas e projetar a disponibilidade de capital de giro. Essa diferença entre resultado econômico e movimentação financeira é especialmente relevante quando tratamentos são parcelados.
Quais indicadores mostram se a clínica pode ganhar mais com a mesma agenda?
Alguns indicadores ajudam a medir se existe espaço para melhorar rentabilidade antes de expandir horários ou aumentar a estrutura.
Ticket médio
Pode ser calculado pela relação entre faturamento e número de pacientes ou atendimentos, conforme o objetivo da análise. A queda do ticket pode indicar mudança no mix de procedimentos, aumento de descontos ou concentração excessiva em serviços de menor valor.
Taxa de ocupação produtiva
Não basta saber quantos horários estão reservados. É preciso conhecer quantas horas disponíveis resultaram efetivamente em atendimento e geração de receita.
Margem por procedimento
Mostra quais serviços contribuem mais para sustentar os custos fixos e formar resultado.
Receita por hora clínica
Permite comparar a utilização financeira de diferentes períodos da agenda e procedimentos.
Margem por hora clínica
Vai além do faturamento e considera quanto aquela hora efetivamente contribui para o resultado da clínica.
Índice de cancelamentos e faltas
Horário reservado e não utilizado representa capacidade perdida. Quando recorrente, o problema deve ser tratado também como indicador financeiro, e não somente como questão de recepção.
Prazo médio de recebimento
Quanto maior o prazo concedido ao paciente, maior pode ser a necessidade de capital de giro, especialmente quando materiais, laboratórios e profissionais precisam ser pagos antes da conclusão dos recebimentos.
Inadimplência
Receitas registradas não significam dinheiro disponível em caixa. Acompanhá-la é especialmente relevante em tratamentos de maior duração ou com pagamento parcelado.
Aspectos financeiros, tributários e operacionais que exigem atenção
Rentabilidade não deve ser analisada separadamente da contabilidade e da tributação. Um procedimento pode apresentar boa margem operacional e perder parte dessa vantagem quando a carga tributária, os repasses ou a estrutura societária não estão adequadamente considerados.
Regime tributário
Clínicas odontológicas podem estar sujeitas, conforme suas características e enquadramento legal, a regimes como:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real.
A escolha não deve ser baseada somente na alíquota nominal divulgada para cada regime. É necessário analisar faturamento, folha, margem, despesas, estrutura societária, distribuição de resultados e projeções da operação.
A comparação entre Simples Nacional e Lucro Presumido para dentistas ajuda a demonstrar como características diferentes da clínica podem modificar o impacto tributário sobre o resultado.
A base legal do Simples Nacional está na Lei Complementar nº 123/2006, que institui o regime e estabelece regras aplicáveis às microempresas e empresas de pequeno porte.
Fator R no Simples Nacional
A odontologia está entre as atividades submetidas às regras do Fator R no Simples Nacional.
De forma simplificada, o indicador relaciona a folha de salários e encargos considerada pelas regras do regime à receita bruta dos períodos correspondentes. Conforme orientação da Receita Federal sobre o Fator R, atividades odontológicas estão sujeitas a essa sistemática e o percentual de 28% influencia a tributação entre os anexos aplicáveis.
Isso significa que decisões envolvendo folha, pró-labore e estrutura de pessoal podem repercutir na carga tributária.
Porém, aumentar custos com pessoal apenas para tentar alterar a tributação não deve ser tratado como uma decisão automática. A análise precisa comparar a economia tributária projetada com o custo total da alteração.
Pró-labore e distribuição de resultados
A retirada dos sócios precisa ser organizada. Pró-labore, distribuição de lucros e pagamentos pessoais não deveriam ser misturados com despesas comuns da empresa.
Sem essa separação, a clínica perde a capacidade de medir sua lucratividade real e pode comprometer recursos necessários para despesas, tributos e capital de giro.
Parcelamento dos tratamentos e necessidade de capital de giro
Um tratamento pode ser lucrativo na demonstração de resultados e, ao mesmo tempo, pressionar o caixa.
Isso ocorre quando a clínica compra materiais, paga laboratório e remunera profissionais antes de receber integralmente do paciente.
Por esse motivo, resultado econômico e fluxo financeiro precisam ser acompanhados simultaneamente.
Controle financeiro, notas fiscais e conta PJ
O controle das movimentações financeiras precisa conversar com a emissão de documentos fiscais e com a contabilidade.
Quando contas a pagar e receber, movimentação da conta PJ, notas fiscais e relatórios gerenciais permanecem desconectados, a clínica pode trabalhar com números diferentes em cada sistema.
Em operações mais complexas ou nas quais os sócios não conseguem manter essas rotinas internamente, o BPO financeiro para clínicas pode ser uma alternativa para padronizar processos e melhorar a qualidade das informações usadas na tomada de decisão.
Indicadores financeiros que ajudam a aumentar a rentabilidade
| Indicador | O que revela | Decisão que pode apoiar |
| Margem por procedimento | Quanto sobra após custos e despesas variáveis | Rever preços e mix de serviços |
| Margem por hora clínica | Retorno da capacidade utilizada | Melhorar a distribuição da agenda |
| Receita por cadeira | Produção financeira da estrutura | Identificar capacidade ociosa |
| Taxa de ocupação | Utilização efetiva dos horários | Reduzir espaços improdutivos |
| Ticket médio | Receita média por paciente ou atendimento | Avaliar posicionamento e mix de procedimentos |
| Custo de materiais | Consumo de insumos em relação à receita | Negociar compras e reduzir desperdícios |
| Prazo médio de recebimento | Velocidade de entrada do dinheiro | Ajustar condições comerciais |
| Inadimplência | Receita vendida e ainda não recebida | Melhorar cobrança e política de pagamento |
| Ponto de equilíbrio | Receita necessária para cobrir a estrutura | Definir metas mínimas de produção |
| Margem líquida | Resultado final da operação | Medir a rentabilidade real da clínica |
Como melhorar a agenda sem aumentar o número de horários?
Existe uma diferença importante entre ampliar a agenda e utilizar melhor a agenda existente.
Antes de contratar profissionais, prolongar o horário de funcionamento ou abrir novas salas, é necessário descobrir se a capacidade disponível já está sendo bem aproveitada.
Reduzir espaços improdutivos
Uma clínica pode apresentar taxa elevada de horários cadastrados e ainda ter baixa produtividade devido a intervalos mal distribuídos.
Por exemplo:
- procedimentos de 40 minutos ocupando blocos de uma hora;
- pequenos espaços entre pacientes que não comportam novos atendimentos;
- cancelamentos comunicados tardiamente;
- encaixes não gerenciados;
- bloqueios excessivos na agenda.
A organização da agenda pode recuperar capacidade que já existe, sem elevar os custos fixos da operação.
Trabalhar os cancelamentos e as faltas
Uma hora vazia não gera receita, mas diversos custos continuam existindo. Aluguel, salários, sistemas, energia e estrutura permanecem.
A clínica pode acompanhar a taxa de faltas por profissional, horário, tipo de procedimento e perfil de atendimento. Com isso, torna-se possível desenvolver políticas de confirmação e remarcação mais eficientes.
Evitar procedimentos excessivamente fragmentados
Alguns tratamentos podem ser planejados de maneira operacionalmente mais eficiente, desde que exista indicação clínica e que a qualidade do atendimento seja preservada.
Reduzir períodos de preparação, deslocamentos e intervalos improdutivos melhora a utilização da estrutura sem aumentar artificialmente o volume de pacientes.
O custo dos materiais precisa ser tratado como indicador
Materiais odontológicos podem representar uma parcela relevante da estrutura variável. Porém, simplesmente comprar mais barato não significa necessariamente administrar melhor os custos.
A análise precisa considerar:
- preço unitário;
- consumo médio;
- desperdício;
- validade;
- necessidade de estoque;
- frequência de compra;
- prazo de pagamento;
- qualidade;
- impacto sobre o procedimento.
Uma redução no custo unitário acompanhada de aumento de desperdício pode não gerar economia.
O mesmo vale para laboratórios protéticos. O gestor precisa conhecer quanto cada parceiro representa no custo dos procedimentos e como alterações de preço modificam a margem.
Quando o desconto compromete a rentabilidade?
Desconto comercial deveria ser analisado sobre a margem disponível, e não apenas como percentual do preço.
Imagine um procedimento vendido por R$ 2.000 com R$ 1.300 de custos e despesas variáveis. Sua contribuição inicial seria de R$ 700.
Ao conceder 10% de desconto, o preço cai para R$ 1.800. Se os custos permanecerem em R$ 1.300, a margem cai para R$ 500.
O desconto foi de 10% sobre o preço, mas a margem caiu aproximadamente 28,6%.
É essa diferença que precisa ser considerada em campanhas, negociações e condições comerciais. Um desconto aparentemente pequeno pode produzir impacto proporcionalmente muito maior sobre o resultado.
Principais erros que reduzem a rentabilidade da clínica odontológica
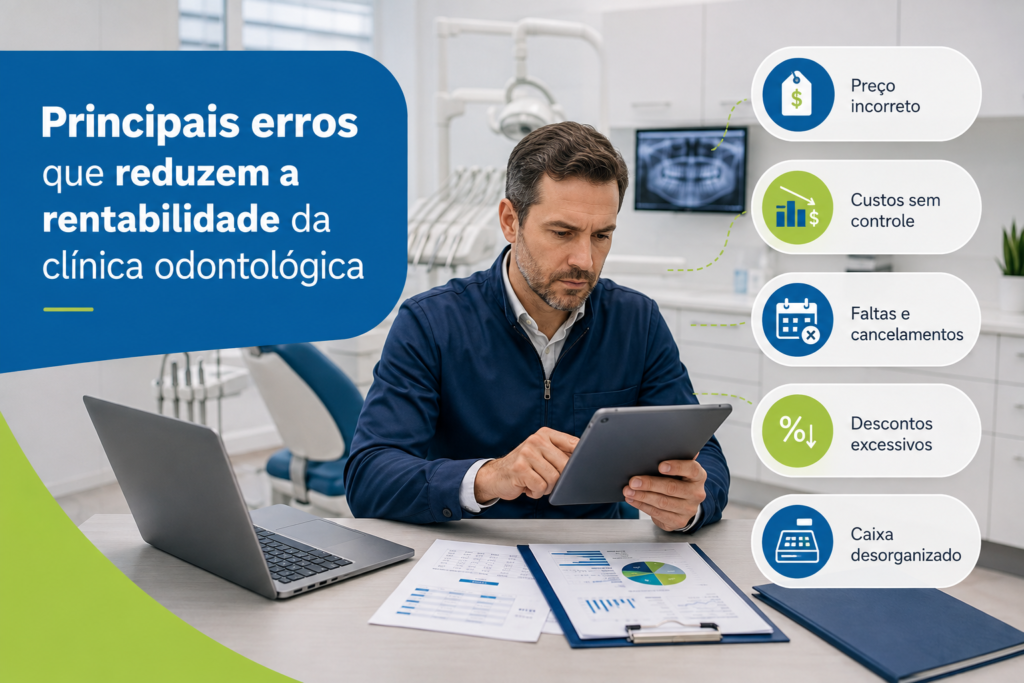
1. Confundir faturamento com resultado
Erro: avaliar o desempenho pelo total faturado ou recebido no mês.
Impacto: custos elevados podem passar despercebidos mesmo durante períodos de crescimento.
Como evitar: acompanhar DRE gerencial, margem de contribuição e fluxo de caixa separadamente.
2. Precificar com base apenas no mercado
Erro: copiar o valor praticado por concorrentes sem conhecer a própria estrutura.
Impacto: a clínica pode vender abaixo da margem necessária para sustentar sua operação.
Como evitar: considerar custos, tributos, tempo clínico, posicionamento e margem desejada na formação do preço.
3. Ignorar o custo da hora clínica
Erro: comparar procedimentos somente pelo preço cobrado.
Impacto: tratamentos longos podem consumir capacidade excessiva para gerar pouco resultado.
Como evitar: comparar receita e margem em relação às horas utilizadas.
4. Fazer retiradas sem política definida
Erro: utilizar o caixa da empresa conforme as necessidades pessoais dos sócios.
Impacto: redução do capital de giro e dificuldade para determinar o lucro real da operação.
Como evitar: estabelecer pró-labore, critérios de distribuição de resultados e separação entre patrimônio empresarial e pessoal.
5. Expandir antes de melhorar a produtividade existente
Erro: contratar profissionais ou abrir novas salas quando a estrutura atual ainda possui capacidade improdutiva.
Impacto: aumento dos custos fixos antes de existir geração suficiente de margem para sustentá-los.
Como evitar: medir ocupação, receita por cadeira, margem por hora e produtividade antes do investimento.
6. Escolher o regime tributário sem simulações
Erro: permanecer no mesmo enquadramento tributário por conveniência ou tradição.
Impacto: possibilidade de manter uma estrutura fiscal que deixou de ser adequada ao faturamento, à folha ou à margem da clínica.
Como evitar: realizar comparações periódicas considerando as regras vigentes, faturamento, folha, estrutura de custos e projeções do negócio.
Benefícios de uma gestão financeira orientada por rentabilidade
Uma estrutura gerencial bem organizada permite identificar oportunidades que dificilmente aparecem quando a análise se limita ao faturamento.
Redução de custos
A clínica consegue localizar desperdícios, compras inadequadas, despesas excessivas e procedimentos com custos acima do planejado.
Maior eficiência operacional
Agenda, profissionais, materiais e cadeiras passam a ser avaliados também pela capacidade de gerar resultado.
Maior segurança fiscal
A integração entre financeiro, contabilidade e tributação reduz inconsistências e permite tomar decisões utilizando uma base de informações mais coerente com a realidade econômica da clínica.
Melhor utilização da capacidade instalada
Antes de ampliar a estrutura, a clínica consegue identificar se ainda existe produtividade não explorada nas cadeiras e horários disponíveis.
Decisões de investimento mais precisas
A aquisição de equipamentos, abertura de salas e contratação de profissionais pode ser analisada considerando retorno esperado, capacidade produtiva e margem.
Crescimento com mais previsibilidade
A expansão deixa de depender apenas do aumento de faturamento. A clínica passa a buscar crescimento acompanhado de caixa, margem e capacidade de financiar a própria operação.
Perguntas frequentes sobre gestão financeira para clínicas odontológicas
É possível aumentar o lucro da clínica sem atender mais pacientes?
Sim. A clínica pode aumentar sua rentabilidade melhorando preços, mix de procedimentos, ocupação da agenda, custos, compras, recebimentos e produtividade. O objetivo é extrair mais resultado da capacidade já existente.
Como calcular a rentabilidade de um procedimento odontológico?
Primeiro, identifique a receita e subtraia materiais, laboratório, repasses, taxas, tributos e demais custos variáveis diretamente relacionados. Depois, avalie quanto da margem restante será destinado a cobrir os custos fixos e formar lucro.
Qual é a diferença entre faturamento e rentabilidade?
Faturamento representa as receitas geradas pela operação. Rentabilidade considera a capacidade de transformar essas receitas em resultado depois dos custos, despesas e tributos. Por isso, uma clínica pode faturar mais e, ainda assim, apresentar margem menor.
Como saber se a agenda está realmente produtiva?
Compare horas disponíveis, horas efetivamente atendidas, faturamento, margem gerada e cancelamentos. Uma agenda visualmente cheia pode apresentar baixa produtividade quando existem horários improdutivos ou procedimentos com pouca contribuição financeira.
Qual indicador financeiro deve ser acompanhado primeiro?
Não existe um único indicador suficiente. Margem por procedimento, fluxo de caixa, ponto de equilíbrio, receita por hora, ocupação da agenda e resultado líquido precisam ser analisados em conjunto para que a clínica compreenda desempenho e capacidade de crescimento.
Quando vale a pena contratar BPO financeiro para uma clínica?
O BPO financeiro pode fazer sentido quando os sócios não conseguem manter rotinas consistentes de contas a pagar e receber, conciliação, fluxo de caixa e relatórios, ou quando as decisões ainda dependem excessivamente do saldo bancário. A terceirização pode estruturar processos e melhorar a qualidade das informações gerenciais.
Rentabilidade começa antes de pensar em expandir a agenda
A gestão financeira para clínicas odontológicas permite mudar uma pergunta bastante comum na administração do negócio.
Em vez de perguntar apenas “como atender mais pacientes?”, a clínica passa a avaliar “como gerar mais resultado com os recursos que já possui?”.
Para isso, precisa conhecer margem por procedimento, margem por hora, produtividade das cadeiras, capacidade ociosa, custos variáveis, condições de recebimento, carga tributária e resultado líquido.
Quando esses dados são acompanhados conjuntamente, decisões envolvendo preços, agenda, contratação, marketing, equipamentos e expansão deixam de depender apenas de percepção.
A clínica passa a saber onde efetivamente ganha dinheiro, onde perde margem e qual crescimento sua estrutura financeira consegue sustentar.
Transforme os números da clínica em decisões mais rentáveis com a ZELUS
A ZELUS atua com soluções financeiras, contábeis e tributárias que ajudam empresas da área da saúde a transformar dados da operação em uma visão mais clara sobre custos, caixa, produtividade e resultado.
Para clínicas odontológicas que possuem demanda, mas precisam melhorar margem, organizar contas a pagar e receber, acompanhar a movimentação da conta PJ, estruturar controles de produtividade e avaliar a tributação, integrar essas áreas reduz decisões baseadas somente no saldo bancário ou no volume de atendimentos.
Se a sua clínica precisa entender onde está perdendo margem e como utilizar melhor a estrutura que já possui, converse com a equipe da ZELUS para avaliar uma estrutura de gestão financeira, contábil e tributária compatível com a realidade da operação.