
Uma clínica odontológica pode ter agenda cheia, ampliar o número de pacientes e aumentar o faturamento sem necessariamente melhorar o resultado financeiro.
O problema aparece quando os gestores acompanham apenas quanto entrou no mês, mas não conseguem identificar quanto cada procedimento, profissional ou cadeira efetivamente contribuiu para o lucro.
Na odontologia, essa análise exige atenção especial. Materiais, laboratórios de prótese, repasses aos dentistas, folha de pagamento, tributos, equipamentos, ocupação das salas e tempo clínico interferem diretamente na rentabilidade.
Dois procedimentos vendidos pelo mesmo valor podem deixar resultados completamente diferentes.
Os indicadores financeiros para clínicas odontológicas permitem transformar essas informações em critérios objetivos de gestão.
Eles mostram onde a clínica ganha dinheiro, quais serviços estão pressionando a margem, quanto custa manter a estrutura funcionando e até onde existe capacidade para crescer sem elevar desnecessariamente os custos fixos.
Mais do que montar um painel com dezenas de números, o objetivo deve ser acompanhar métricas capazes de orientar decisões sobre preços, agenda, equipe, investimentos, estrutura tributária e expansão.
Essa visão complementa uma gestão financeira para clínicas odontológicas organizada, na qual produção, recebimentos e custos são analisados de forma integrada.
O que são indicadores financeiros para clínicas odontológicas?
Indicadores financeiros para clínicas odontológicas são métricas utilizadas para medir faturamento, custos, margens, geração de caixa, rentabilidade e eficiência da operação.
Na prática, eles relacionam informações financeiras aos dados assistenciais e operacionais da clínica, como quantidade de atendimentos, horas disponíveis de cadeira, especialidades, procedimentos realizados e produção por profissional.
Isso permite identificar não somente quanto a clínica faturou, mas quanto desse faturamento efetivamente se transformou em resultado.
A análise se torna mais útil quando os indicadores são comparados ao histórico da própria clínica, ao orçamento e às metas definidas para cada período. Um número isolado dificilmente explica o desempenho completo da operação.
Por que o faturamento não é suficiente para medir o desempenho da clínica?
O faturamento responde apenas a uma pergunta: quanto a clínica vendeu ou reconheceu como receita em determinado período?
Para a gestão, isso é insuficiente.
Imagine duas clínicas com faturamento mensal de R$ 300 mil.
A primeira apresenta:
- custos elevados com laboratórios e materiais;
- grande número de horários ociosos;
- repasses elevados aos profissionais;
- descontos frequentes;
- recebimentos parcelados;
- estrutura administrativa superdimensionada.
A segunda controla custos por procedimento, acompanha produtividade por cadeira, trabalha com agenda melhor ocupada e possui política definida de preços e descontos.
Embora ambas tenham o mesmo faturamento, os lucros podem ser completamente diferentes.
Uma lógica semelhante aparece na análise de rentabilidade de clínicas por especialidade: receita elevada não significa necessariamente melhor resultado quando os custos de execução também são altos.
Por isso, avaliar o desempenho exige conectar três dimensões:
receita + estrutura de custos + capacidade produtiva.
Essa combinação mostra se o crescimento da clínica está realmente criando valor ou apenas movimentando mais dinheiro dentro de uma operação com baixa rentabilidade.
Quais indicadores financeiros uma clínica odontológica deve acompanhar?
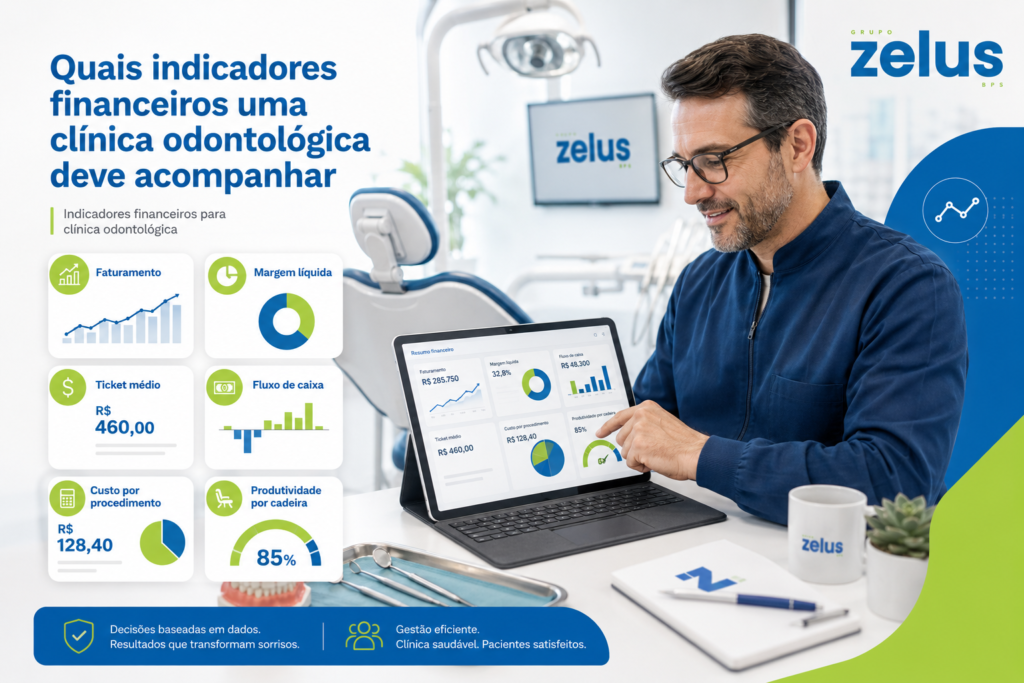
Não existe um único indicador capaz de representar toda a saúde financeira do negócio.
O ideal é trabalhar com um conjunto reduzido de métricas complementares e estabelecer uma rotina de análise.
1. Faturamento total
É a receita gerada pela clínica em determinado período.
O acompanhamento pode permitir comparações:
- mensais;
- acumuladas no ano;
- por unidade;
- por especialidade;
- por dentista;
- por procedimento;
- por forma de pagamento;
- por origem do paciente.
O crescimento do faturamento deve sempre ser analisado junto à evolução dos custos. Caso contrário, a clínica pode aumentar receita sem ampliar lucro.
2. Receita efetivamente recebida
Venda e caixa não são necessariamente a mesma coisa.
Uma clínica pode fechar R$ 200 mil em tratamentos durante o mês, mas receber apenas uma parcela desse valor devido a parcelamentos, operadoras, inadimplência ou condições comerciais.
Por isso, é necessário separar:
faturamento contratado → faturamento reconhecido → dinheiro efetivamente recebido.
Essa distinção melhora a leitura do caixa e evita decisões baseadas em recursos que ainda não estão disponíveis. O fluxo de caixa para clínicas de saúde deve acompanhar vencimentos e entradas previstas, e não apenas o saldo bancário existente.
O Sebrae também destaca o fluxo de caixa como ferramenta para registrar entradas e saídas e projetar a disponibilidade financeira de períodos futuros.
3. Ticket médio
O ticket médio mostra quanto cada paciente ou atendimento gera de receita, em média.
Uma fórmula simples é:
Ticket médio = faturamento ÷ número de pacientes atendidos
Por exemplo:
Faturamento: R$ 180.000
Pacientes atendidos: 300
Ticket médio:
R$ 180.000 ÷ 300 = R$ 600
O indicador pode ser detalhado por especialidade, profissional, tratamento ou canal de aquisição.
Uma clínica pode descobrir, por exemplo, que pacientes provenientes de determinado canal possuem ticket maior e melhor margem do que aqueles atraídos exclusivamente por promoções.
4. Margem de contribuição
A margem de contribuição mostra quanto sobra da receita depois da retirada dos custos e despesas diretamente relacionados ao atendimento.
Uma estrutura simplificada seria:
Margem de contribuição = receita − custos e despesas variáveis
Entre os componentes que podem ser considerados estão:
- materiais odontológicos;
- componentes específicos;
- laboratório de prótese;
- taxas de cartão;
- comissões;
- repasses profissionais;
- outros gastos diretamente ligados ao procedimento.
Esse indicador ajuda a identificar quais tratamentos realmente contribuem para pagar a estrutura fixa e formar o resultado da clínica.
5. Margem líquida
A margem líquida responde quanto efetivamente sobra para a clínica depois de considerados custos, despesas e tributos do período.
Margem líquida = lucro líquido ÷ receita × 100
Se uma clínica teve:
- receita: R$ 250.000;
- lucro líquido: R$ 37.500;
a margem líquida foi de:
15%.
Não existe uma margem universal que possa ser considerada ideal para todas as clínicas.
Estrutura, especialidades, localização, modelo de contratação, investimentos, perfil de pacientes e regime tributário mudam significativamente o resultado.
O parâmetro mais útil é acompanhar a evolução da própria clínica e analisar a rentabilidade dos diferentes serviços e unidades.
Produtividade em clínicas odontológicas: o que realmente medir?
Produtividade não significa simplesmente realizar o maior número possível de consultas.
Uma clínica pode aumentar a quantidade de atendimentos e reduzir sua rentabilidade caso ocupe a agenda com procedimentos de baixa margem ou utilize profissionais altamente especializados em atividades de baixo valor agregado.
A produtividade precisa ser relacionada ao recurso mais limitado da operação. Na odontologia, normalmente esse recurso está ligado ao tempo do profissional e ao uso da cadeira odontológica.
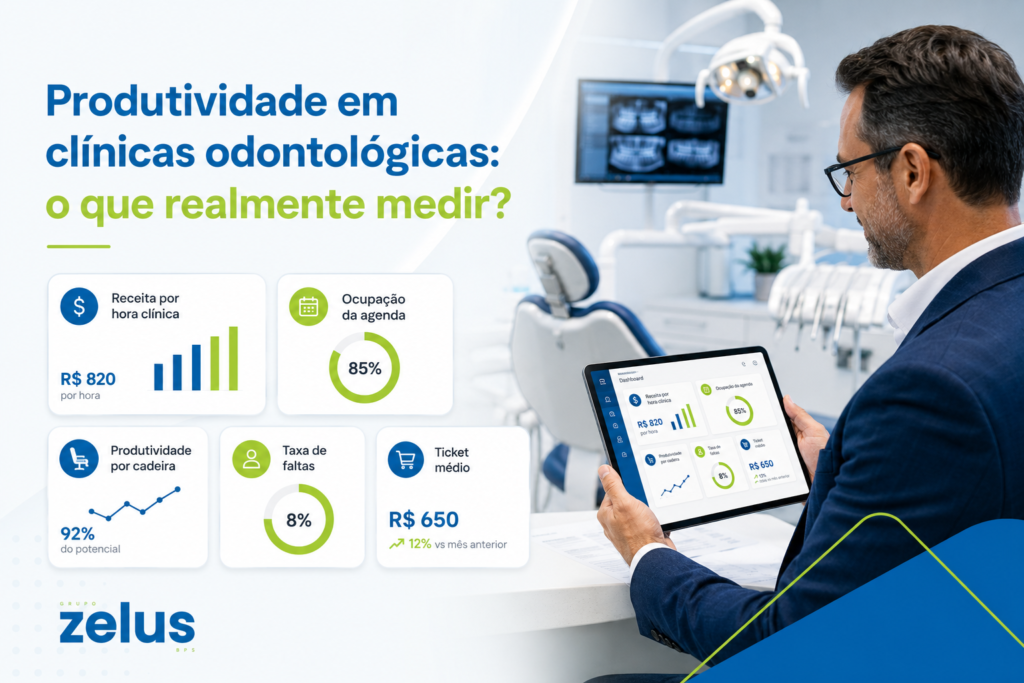
Receita por hora clínica
A receita por hora permite entender quanto determinado período de atendimento produz.
Receita por hora = receita gerada ÷ horas clínicas utilizadas
Se um consultório produziu R$ 48 mil utilizando 120 horas de cadeira:
R$ 48.000 ÷ 120 = R$ 400 por hora clínica.
Esse valor pode ser comparado entre profissionais, especialidades, unidades, procedimentos e períodos da semana.
A metodologia se aproxima do acompanhamento de produtividade clínica com apoio contábil, em que os dados operacionais são cruzados com faturamento, custos e margens.
Receita por cadeira odontológica
Quando existem vários consultórios, acompanhar a produção por cadeira ajuda a verificar se a estrutura está sendo utilizada corretamente.
Uma cadeira com custo elevado e poucas horas produtivas pode pressionar significativamente o custo médio da clínica.
Antes de ampliar a estrutura, portanto, é recomendável verificar quanto da capacidade existente ainda está ociosa.
Taxa de ocupação da agenda
Outro indicador operacional relevante é:
Taxa de ocupação = horas efetivamente atendidas ÷ horas disponíveis × 100
Considere uma cadeira disponível durante 160 horas no mês e utilizada durante 112 horas.
A ocupação foi de:
70%.
As 48 horas restantes representam capacidade produtiva disponível que continua absorvendo parte dos custos de aluguel, recepção, softwares, equipamentos, energia e equipe administrativa.
Taxa de faltas e cancelamentos
Horários não preenchidos possuem impacto financeiro direto.
A clínica pode acompanhar:
Taxa de faltas = atendimentos não realizados por ausência ÷ consultas agendadas × 100
Também é recomendável separar:
- faltas sem aviso;
- cancelamentos antecipados;
- reagendamentos;
- horários recuperados pela lista de espera.
Isso permite avaliar o custo real da ociosidade e melhorar os processos de confirmação e preenchimento da agenda.
Como acompanhar indicadores financeiros para clínicas odontológicas na prática?
Criar indicadores não significa apenas montar uma planilha. É necessário definir uma rotina capaz de transformar os dados em decisões.
- Organize o plano de contas. Separe receitas, materiais, laboratório, folha, repasses profissionais, despesas administrativas, marketing, tributos e investimentos.
- Classifique corretamente custos fixos e variáveis. Essa separação será necessária para calcular margem de contribuição e ponto de equilíbrio.
- Integre informações financeiras e operacionais. Agenda, produção clínica, pagamentos, contas bancárias e contabilidade precisam utilizar bases que possam ser conciliadas.
- Crie centros de resultado. Quando possível, analise especialidades, unidades e linhas de serviço separadamente.
- Calcule os indicadores periodicamente. Alguns dados, como caixa e recebíveis, exigem acompanhamento mais frequente. Margens e resultados podem ser consolidados mensalmente.
- Compare realizado versus orçamento. Um indicador isolado informa pouco. A interpretação melhora quando existe uma meta ou referência.
- Analise tendências. Uma oscilação pontual pode não representar problema. Uma sequência de meses com queda de margem exige investigação.
- Defina ações e responsáveis. Todo indicador relevante deve orientar uma decisão quando sair dos parâmetros estabelecidos pela gestão.
Como calcular o custo da hora de cadeira odontológica?
O custo da hora clínica é um dos indicadores mais úteis para precificação e análise de produtividade.
Uma metodologia gerencial consiste em somar os custos de estrutura relacionados à capacidade clínica e dividi-los pelas horas produtivas consideradas no cálculo.
Podem entrar nessa análise:
- aluguel;
- condomínio;
- recepção;
- equipe administrativa;
- softwares;
- manutenção;
- depreciação de equipamentos;
- energia;
- limpeza;
- esterilização;
- seguros;
- outros gastos estruturais.
Considere uma clínica com R$ 80 mil mensais de custos de estrutura e 400 horas produtivas utilizadas.
Custo estrutural por hora = R$ 80.000 ÷ 400 = R$ 200
Esse não é necessariamente o custo completo de cada atendimento. Para avaliar um procedimento específico, também podem ser adicionados material, laboratório, repasse profissional e demais custos variáveis.
Essa análise evita um erro comum: considerar rentável um procedimento apenas porque seu preço é superior ao custo do material utilizado.
Ponto de equilíbrio: quanto a clínica precisa faturar?
O ponto de equilíbrio mostra quanto precisa ser gerado em receita para cobrir os custos da operação antes da geração de lucro.
Uma fórmula gerencial é:
Ponto de equilíbrio = custos fixos ÷ índice da margem de contribuição
Imagine:
- custos fixos mensais: R$ 90 mil;
- margem de contribuição média: 60%.
O ponto de equilíbrio será:
R$ 90.000 ÷ 0,60 = R$ 150.000
Nesse exemplo, a clínica precisa gerar aproximadamente R$ 150 mil de receita nas condições consideradas para cobrir sua estrutura.
A partir desse patamar, receitas adicionais passam a contribuir para o resultado, desde que a estrutura de custos e as demais premissas utilizadas no cálculo permaneçam semelhantes.
Indicadores financeiros e de produtividade que merecem acompanhamento
| Indicador | O que mede | Cálculo ou referência | Decisão apoiada |
| Faturamento | Receita gerada | Soma das receitas | Crescimento e orçamento |
| Ticket médio | Receita média por paciente | Receita ÷ pacientes | Mix de serviços e comercial |
| Margem de contribuição | Sobra após custos variáveis | Receita − variáveis | Precificação e portfólio |
| Margem líquida | Lucro final da operação | Lucro ÷ receita | Rentabilidade |
| Ponto de equilíbrio | Receita mínima necessária | Custos fixos ÷ margem de contribuição | Meta mínima de produção |
| Receita por hora clínica | Produção financeira por tempo | Receita ÷ horas clínicas | Produtividade |
| Ocupação da cadeira | Uso da capacidade instalada | Horas ocupadas ÷ disponíveis | Agenda e estrutura |
| Taxa de faltas | Perda de agenda | Faltas ÷ agendamentos | Confirmação e relacionamento |
| Prazo médio de recebimento | Tempo até entrada do dinheiro | Média dos prazos | Capital de giro |
| Inadimplência | Receita vencida não recebida | Vencidos ÷ valores a receber | Cobrança e política comercial |
| Custo por procedimento | Recursos utilizados no tratamento | Custos atribuídos ao procedimento | Preço e margem |
| Resultado por especialidade | Rentabilidade de cada área | Receitas − custos atribuídos | Portfólio e expansão |
Aspectos contábeis, tributários e operacionais que interferem nos indicadores
A leitura financeira da clínica não pode ficar desconectada da contabilidade.
Resultados gerenciais precisam ser conciliados com informações contábeis, fiscais e trabalhistas, principalmente quando os gestores utilizam os números para distribuição de resultados, contratação de profissionais, precificação ou planejamento tributário.
Regime tributário e Fator R
Clínicas odontológicas podem estar sujeitas, conforme faturamento, estrutura, atividade exercida e demais requisitos legais, a regimes como Simples Nacional, Lucro Presumido ou Lucro Real.
No Simples Nacional, a odontologia está entre as atividades sujeitas ao chamado Fator R.
De acordo com as orientações oficiais do Simples Nacional, quando o Fator R é inferior a 28%, a atividade abrangida pela regra é tributada conforme o Anexo V.
Quando o percentual atinge o parâmetro previsto na legislação, pode ocorrer a tributação pelo Anexo III, observadas as regras aplicáveis ao período.
A Resolução CGSN nº 140/2018 estabelece que o cálculo do Fator R considera a relação entre folha de salários, incluídos os encargos previstos na norma, e a receita bruta acumulada nos 12 meses anteriores ao período de apuração.
Por isso, folha, pró-labore e faturamento não são apenas dados administrativos: podem produzir efeitos tributários.
Isso não significa que aumentar despesas com pessoal apenas para modificar o Fator R seja automaticamente vantajoso.
O eventual efeito tributário precisa ser comparado ao custo adicional, às necessidades operacionais e às demais alternativas de enquadramento.
Para clínicas odontológicas, a comparação entre regimes também pode ser aprofundada na análise sobre Simples Nacional ou Lucro Presumido para dentistas, já que a melhor escolha depende dos números reais de cada operação.
Pró-labore, retiradas e distribuição de resultados
As retiradas dos sócios precisam ser corretamente classificadas.
Misturar:
- despesas particulares;
- transferências aos sócios;
- pró-labore;
- adiantamentos;
- distribuição de resultados;
distorce os indicadores e dificulta saber qual é o verdadeiro resultado da clínica.
O fluxo financeiro deve ser conciliado com a contabilidade para que disponibilidade de caixa não seja confundida com lucro apurado contabilmente.
Reforma Tributária e acompanhamento das margens
A Reforma Tributária do Consumo acrescentou uma nova variável à gestão financeira das clínicas.
A Receita Federal detalha o cronograma de transição do IBS e da CBS, que começou em 2026 e seguirá nos próximos anos. A transição exige acompanhamento porque mudanças na tributação podem interferir em preços, contratos, fornecedores, fluxo de caixa e margem dos serviços.
Em agosto de 2026, o Ministério da Fazenda também informou a atualização das regras do Simples Nacional para adequação à Reforma Tributária do Consumo, incluindo ajustes relacionados ao IBS e à CBS com efeitos previstos, em regra, a partir de 2027.
Isso reforça a necessidade de simulações tributárias conectadas ao planejamento financeiro, em vez de tratar os impostos apenas depois que a receita já foi gerada.
Como medir a rentabilidade por procedimento odontológico?
Uma das análises mais relevantes para a gestão consiste em observar a economia de cada tratamento.
Suponha um procedimento vendido por R$ 1.500.
Custos atribuíveis:
- material: R$ 180;
- laboratório: R$ 270;
- taxas financeiras: R$ 45;
- repasse profissional: R$ 450;
- custo de estrutura correspondente ao tempo utilizado: R$ 240.
Custo gerencial total:
R$ 1.185
Resultado estimado:
R$ 315
Margem sobre a receita:
21%.
Agora imagine outro procedimento vendido por R$ 1.000 que utiliza menos laboratório, menos material e metade do tempo de cadeira. Ele pode gerar margem absoluta ou proporcional superior.
É por isso que preço mais alto não significa automaticamente serviço mais rentável. A análise precisa considerar a combinação entre preço, consumo de recursos, repasses e tempo clínico.
Principais erros ao acompanhar indicadores na clínica odontológica
1. Usar apenas o saldo bancário como indicador de lucro
Saldo em conta representa disponibilidade financeira naquele momento, não necessariamente resultado econômico.
Parcelamentos, impostos ainda não pagos, empréstimos, investimentos e contas futuras podem produzir uma falsa sensação de lucro.
Como evitar: utilizar relatórios financeiros e demonstrativos contábeis conciliados.
2. Analisar somente o faturamento
Crescimento de receita sem acompanhamento de margem pode esconder aumento proporcional ainda maior dos custos.
Como evitar: analisar faturamento junto à margem de contribuição, custos operacionais e resultado líquido.
3. Não calcular o custo por procedimento
Definir preços com base apenas na concorrência pode fazer a clínica vender tratamentos abaixo da rentabilidade necessária.
Como evitar: mapear materiais, laboratório, tempo clínico, repasses, taxas e estrutura utilizada.
4. Ignorar horários ociosos
Uma cadeira vazia também possui custo. Aluguel, equipamento, equipe e despesas administrativas permanecem mesmo quando não existe paciente.
Como evitar: acompanhar taxa de ocupação e receita por hora clínica.
5. Misturar despesas pessoais e empresariais
Esse comportamento inviabiliza uma leitura confiável do negócio e pode dificultar a conciliação contábil.
Como evitar: utilizar conta empresarial, definir corretamente as retiradas e manter uma política financeira para os sócios.
6. Criar indicadores sem rotina de análise
Um dashboard sofisticado não melhora o resultado quando ninguém utiliza os dados para decidir.
Como evitar: estabelecer reuniões periódicas com comparação entre metas, realizado, desvios e ações corretivas.
Benefícios de acompanhar os indicadores corretamente
Melhor controle dos custos
A clínica consegue localizar desperdícios, especialidades de baixa margem, procedimentos mal precificados e estruturas pouco utilizadas.
Aumento da eficiência operacional
Indicadores de ocupação, produtividade por profissional e receita por cadeira mostram onde existe capacidade ociosa antes da realização de novos investimentos.
Precificação mais consistente
O gestor deixa de definir preços apenas por comparação com concorrentes e passa a conhecer a estrutura econômica de cada tratamento.
Maior segurança fiscal
A integração entre informações financeiras, folha e contabilidade reduz inconsistências e fornece uma base mais confiável para planejamento tributário e cumprimento das obrigações da clínica.
Preservação do capital de giro
Indicadores de contas a receber, parcelamentos, inadimplência e prazo médio de recebimento ajudam a antecipar períodos de pressão sobre o caixa.
Crescimento baseado em capacidade real
Antes de abrir outra unidade ou comprar uma nova cadeira, a clínica consegue verificar se a capacidade atual está suficientemente utilizada.
Tomada de decisão mais precisa
Contratar outro dentista, ampliar o horário de funcionamento, investir em marketing ou comprar um equipamento deixa de ser uma decisão baseada apenas em percepção.
Os números ajudam a identificar quais investimentos possuem maior potencial de retorno e quais mudanças podem pressionar a margem.
Perguntas frequentes sobre indicadores financeiros para clínicas odontológicas
1.Qual é o principal indicador financeiro de uma clínica odontológica?
Não existe um único indicador suficiente. Margem de contribuição, margem líquida, ponto de equilíbrio, fluxo de caixa e produtividade por hora clínica precisam ser analisados conjuntamente para representar o desempenho da operação.
2.Como saber se uma clínica odontológica está dando lucro?
É necessário comparar todas as receitas com custos, despesas e tributos do período. O saldo bancário não deve ser usado isoladamente como medida de lucro. Relatórios gerenciais conciliados com a contabilidade oferecem uma leitura mais confiável.
3.Como calcular a produtividade de um dentista?
Uma possibilidade é dividir a receita atribuída ao profissional pelas horas clínicas efetivamente utilizadas. Também podem ser acompanhados procedimentos realizados, ticket médio, ocupação da agenda e margem dos atendimentos.
4.Agenda cheia significa que a clínica está rentável?
Não. Uma agenda ocupada por procedimentos de baixa margem pode apresentar resultado inferior ao de uma agenda menos cheia, porém composta por tratamentos mais rentáveis. A análise deve relacionar ocupação, receita por hora e margem.
5.Com que frequência os indicadores devem ser analisados?
Fluxo de caixa, contas a pagar e contas a receber podem exigir acompanhamento diário ou semanal. Indicadores de resultado, produtividade e margem normalmente devem passar por uma análise gerencial mensal, acompanhada de comparações históricas e metas.
6.Indicadores ajudam a definir o preço dos tratamentos?
Sim. Custos diretos, tempo clínico, margem esperada, despesas financeiras e estrutura utilizada fornecem informações relevantes para a formação de preços. O mercado continua sendo uma referência, mas não deve ser o único critério.
O que os números precisam mostrar sobre sua clínica odontológica?
Uma gestão financeira eficiente deve permitir que os sócios respondam, com dados, a perguntas simples e decisivas:
- quanto a clínica realmente lucra;
- quanto precisa faturar para pagar sua estrutura;
- quais procedimentos apresentam melhor margem;
- quanto custa cada hora clínica;
- quais cadeiras estão subutilizadas;
- quais profissionais e especialidades geram maior contribuição;
- quanto existe a receber;
- quanto o crescimento está exigindo de capital de giro;
- qual é o impacto dos tributos sobre o resultado;
- quanto pode ser retirado pelos sócios sem comprometer a operação.
Quando essas respostas não estão disponíveis, aumentar vendas pode apenas ampliar uma estrutura financeiramente desorganizada.
Os melhores indicadores financeiros para clínicas odontológicas não são necessariamente os mais sofisticados. São aqueles que conectam produção, custos, caixa, capacidade instalada e resultado e permitem que a gestão identifique rapidamente o que precisa ser corrigido.
Transforme os indicadores da sua clínica em decisões de gestão
Administrar uma clínica odontológica exige mais do que registrar receitas e despesas.
É necessário integrar informações financeiras, contábeis, tributárias e operacionais para compreender margens, controlar o fluxo de caixa, estruturar retiradas dos sócios, acompanhar a produtividade e planejar o crescimento.
A ZELUS atua com soluções de gestão financeira, contábil, tributária e de folha de pagamento, ajudando empresas a transformar dados dispersos em informações úteis para a tomada de decisão.
Para clínicas odontológicas que ainda administram o negócio principalmente pelo faturamento ou pelo saldo bancário, esse apoio pode contribuir para estruturar contas a pagar e receber, fluxo de caixa, indicadores, planejamento financeiro e acompanhamento contábil de forma integrada.
Se a sua clínica precisa entender onde está o lucro, quais procedimentos sustentam a margem e como organizar o financeiro para crescer com mais previsibilidade, fale com um especialista da ZELUS e solicite uma análise da estrutura financeira, contábil e tributária da operação.