
Prestar serviços para clientes no exterior pode elevar o faturamento, diversificar a carteira e reduzir a dependência do mercado brasileiro.
Mas receber em dólar, euro ou outra moeda também adiciona uma variável que muitas empresas percebem apenas quando começam a crescer: faturamento alto não significa, necessariamente, caixa previsível.
Uma empresa pode fechar contratos internacionais relevantes e, ainda assim, sofrer para projetar impostos, definir retiradas dos sócios ou decidir quanto pode reinvestir.
Diferenças entre a data da emissão da nota, o recebimento efetivo, a conversão da moeda e o pagamento das despesas podem produzir uma visão distorcida da disponibilidade financeira.
Além disso, tarifas das instituições, spread cambial, oscilação da moeda, tratamento tributário da operação e documentação precisam conversar entre si.
Quando cada área controla apenas uma parte do processo, o gestor enxerga o saldo bancário, mas não necessariamente a margem real obtida com cada contrato.
Estruturar o Recebimento Internacional de PJ significa transformar essa movimentação em um processo financeiro controlável, conectado ao fluxo de caixa da empresa, à contabilidade e ao planejamento tributário.
A seguir, veja como organizar contratos, câmbio, recebimentos, reservas e controles para crescer no exterior sem perder previsibilidade.
O que é Recebimento Internacional de PJ?
Recebimento Internacional de PJ é a entrada de recursos provenientes de clientes, plataformas ou empresas localizadas no exterior em favor de uma pessoa jurídica brasileira.
A operação pode envolver moeda estrangeira, conversão cambial e instituições autorizadas a realizar pagamentos ou transferências internacionais.
Para que o processo seja financeiramente eficiente, não basta receber o valor: é necessário conciliar faturamento, documentação, câmbio, impostos, custos financeiros e disponibilidade de caixa.
Segundo as orientações do Banco Central do Brasil sobre recebimentos de exportações, existem diferentes formas de receber valores relacionados à exportação de bens e serviços, inclusive por ordem de pagamento, serviços de pagamento ou transferência internacional e contas mantidas no exterior, observadas as regras aplicáveis.
Por que receber do exterior exige uma gestão financeira diferente?
Quando uma empresa vende somente no Brasil e precifica em reais, existe uma relação mais direta entre receita contratada, receita faturada e valor recebido.
Em operações internacionais, surgem outras camadas que precisam ser incorporadas ao controle financeiro.
Imagine uma empresa brasileira de tecnologia que tenha um contrato mensal de US$ 15 mil.
No papel, existe uma receita recorrente em moeda estrangeira. Entretanto, o valor disponível para a operação brasileira dependerá de fatores como:
- cotação utilizada na conversão;
- spread cambial;
- tarifas de recebimento;
- momento escolhido para converter a moeda;
- prazo concedido ao cliente;
- eventuais retenções previstas no contrato;
- tributos relacionados à operação;
- variação cambial entre reconhecimento da receita e liquidação;
- política da empresa para manutenção de recursos em moeda estrangeira.
O erro aparece quando a gestão considera apenas:
US$ 15 mil × cotação do dia = faturamento disponível.
Financeiramente, a análise precisa avançar algumas etapas:
Valor contratado → valor faturado → valor recebido → custo cambial → tributos → caixa líquido disponível.
Essa sequência permite medir não apenas quanto entrou, mas quanto efetivamente permaneceu na empresa.
Para negócios mais expostos à moeda estrangeira, vale também estruturar uma reserva financeira para receitas recebidas em dólar, evitando que oscilações de curto prazo afetem despesas e decisões de crescimento.
Previsibilidade começa antes do dinheiro chegar
Um bom processo financeiro internacional começa no contrato comercial. Prazo, moeda, forma de pagamento e responsabilidade por custos financeiros precisam estar definidos antes da primeira cobrança.
Defina a moeda comercial do contrato
Empresas brasileiras que atendem clientes estrangeiros normalmente precificam em dólar, euro ou outra moeda compatível com o mercado do cliente.
Isso pode proteger parte do valor comercial do contrato, mas cria exposição cambial para uma companhia que paga salários, fornecedores, tributos e outras despesas predominantemente em reais.
Por isso, é necessário responder previamente:
- em qual moeda o contrato será fechado;
- em qual moeda o cliente realizará o pagamento;
- se a empresa pretende converter todo o valor para reais;
- se existe necessidade operacional de manter recursos em moeda estrangeira;
- quem absorverá tarifas e eventuais custos bancários.
São decisões comerciais, financeiras e contábeis diferentes, embora estejam relacionadas.
Padronize o prazo de pagamento
Receber clientes estrangeiros em datas muito diferentes prejudica a projeção financeira.
Considere uma empresa com cinco contratos internacionais:
| Cliente | Valor mensal | Prazo de recebimento |
| Cliente A | US$ 8.000 | 15 dias |
| Cliente B | US$ 12.000 | 30 dias |
| Cliente C | US$ 6.500 | 45 dias |
| Cliente D | US$ 20.000 | 30 dias |
| Cliente E | US$ 9.000 | 60 dias |
O faturamento recorrente pode parecer excelente, mas a disponibilidade financeira varia bastante.
Quanto maior a diferença entre faturamento e recebimento, maior tende a ser a necessidade de capital de giro.
Como funciona o Recebimento Internacional de PJ na prática?
Embora cada operação possa ter particularidades, uma estrutura organizada normalmente segue um fluxo semelhante.
- Formalização da prestação do serviço: a empresa brasileira estabelece contrato ou documentação comercial com o cliente estrangeiro, definindo escopo, preço, moeda, prazo e forma de pagamento.
- Emissão da documentação fiscal: a operação deve ser registrada de acordo com as regras aplicáveis à empresa, ao serviço prestado e ao município responsável pela emissão da nota fiscal.
- Envio da cobrança: o financeiro registra valor original, moeda, cliente, data da emissão, vencimento, previsão de recebimento e instituição utilizada.
- Recebimento dos recursos: a entrada pode ocorrer por diferentes meios admitidos pela regulamentação cambial.
- Conversão cambial: quando houver conversão para reais, a empresa deve acompanhar a taxa efetiva e os custos associados.
- Conciliação financeira e contábil: contrato, documento fiscal, entrada financeira, tarifas e diferenças cambiais precisam ser reconciliados.
- Atualização do fluxo de caixa: o recurso recebido deve ser classificado conforme sua finalidade e os compromissos já assumidos pela empresa.
Esse processo é especialmente relevante para startups e empresas de tecnologia.
A Zelus também aborda essa estrutura em seu conteúdo sobre operações em dólar para startups internacionais.
Quanto custa receber dinheiro do exterior como PJ?
O custo não deve ser avaliado somente pela tarifa explícita da plataforma ou instituição financeira.
O cálculo precisa considerar o custo efetivo da operação, que pode incluir:
- tarifa fixa;
- spread cambial;
- custos bancários;
- tributos eventualmente relacionados à operação financeira;
- diferença entre cotação de referência e taxa efetivamente aplicada;
- custos de manutenção, movimentação ou transferência dos recursos.
Por isso, duas instituições que anunciam tarifas semelhantes podem entregar valores líquidos diferentes.
A comparação correta deve responder a uma pergunta objetiva: quanto entrou em moeda estrangeira e quanto efetivamente ficou disponível para a empresa após os custos da operação?
Como controlar a exposição ao dólar ou a outra moeda?
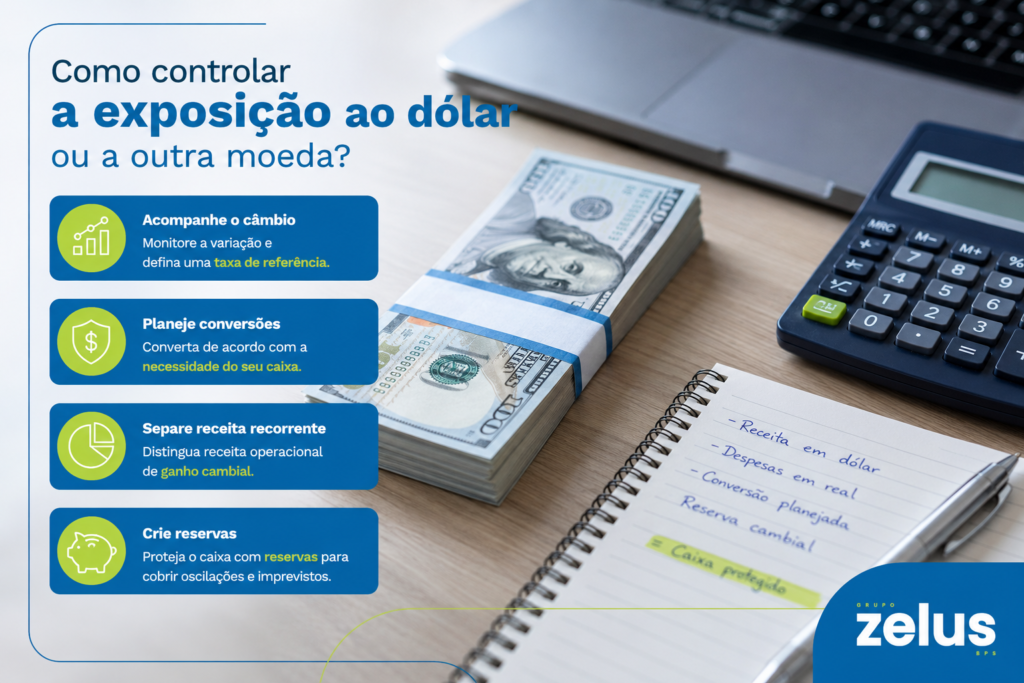
Empresas que faturam em moeda estrangeira e gastam majoritariamente em reais ficam expostas ao câmbio.
Essa exposição não é necessariamente um problema. O problema é não mensurá-la e permitir que decisões operacionais dependam da cotação momentânea.
Não use a melhor cotação do mês como referência
Uma projeção financeira conservadora não deve assumir que a moeda continuará valorizada.
Se o planejamento depende de um dólar elevado para pagar despesas básicas, existe fragilidade financeira.
Uma prática possível é trabalhar com uma taxa interna de planejamento. Por exemplo:
- cotação de mercado: R$ 5,40;
- taxa usada no orçamento: R$ 5,10.
Nesse cenário, a diferença funciona como uma margem de segurança para a projeção. Não se trata de tentar prever o câmbio, mas de impedir que toda a operação dependa da melhor cotação observada em determinado momento.
Separe receita recorrente de variação cambial
Suponha uma cobrança de US$ 20 mil reconhecida quando o dólar estava em R$ 5,10.
O valor equivalente seria:
US$ 20.000 × R$ 5,10 = R$ 102.000.
Se a liquidação ocorrer posteriormente com outra cotação, surgirá um efeito decorrente da variação da moeda.
Esse movimento não deveria ser interpretado automaticamente como aumento do preço do serviço, crescimento comercial ou melhoria de produtividade.
As práticas contábeis brasileiras possuem regras próprias para transações em moeda estrangeira.
O Pronunciamento Técnico CPC 02 disciplina o tratamento dos efeitos das mudanças nas taxas de câmbio e a conversão de demonstrações contábeis.
Aspectos fiscais e contábeis do recebimento internacional
Uma transferência proveniente do exterior não deve ser tratada automaticamente como exportação de serviços apenas porque o pagador está fora do Brasil.
É necessário analisar a natureza da operação, quem é o tomador, onde o serviço é aproveitado e quais regras tributárias incidem sobre a empresa.
ISS e exportação de serviços
A Lei Complementar nº 116/2003 estabelece hipótese de não incidência do ISS sobre exportações de serviços para o exterior.
Entretanto, a legislação também determina que não se enquadram nessa regra os serviços desenvolvidos no Brasil cujo resultado aqui se verifique.
Portanto, não basta verificar em qual país está o cliente ou em qual moeda o pagamento foi realizado. A análise deve considerar:
- quem contratou o serviço;
- qual é o objeto contratual;
- onde ocorre o resultado da prestação;
- como a operação foi documentada.
PIS, Cofins e Simples Nacional
O tratamento das receitas de exportação também exige análise do regime tributário.
Para empresas optantes pelo Simples Nacional, por exemplo, a Solução de Consulta Disit/SRRF03 nº 3.006/2023 da Receita Federal esclarece critérios relacionados à caracterização de exportação de serviços para fins de PIS e Cofins, incluindo a necessidade de observar onde o resultado do serviço se verifica.
Por isso, o tratamento tributário não deve ser definido apenas pela existência de uma invoice, pela moeda utilizada ou pela localização formal do contratante.
IBS, CBS e a Reforma Tributária
A implementação da Reforma Tributária amplia a necessidade de revisar contratos e controles relacionados às operações internacionais.
A Lei Complementar nº 214/2025, já com alterações posteriores, estabelece regras para exportações de bens e serviços no modelo de IBS e CBS.
Para serviços e bens imateriais, a legislação considera, entre outros elementos, o fornecimento para residente ou domiciliado no exterior e o consumo no exterior.
Isso reforça a necessidade de manter documentos que demonstrem não apenas quem realizou o pagamento, mas também a natureza e o destino econômico da prestação.
Registro contábil da moeda estrangeira
O reconhecimento contábil pode ocorrer em momento diferente do recebimento financeiro.
Consequentemente, o valor reconhecido contabilmente pode não ser idêntico ao montante em reais efetivamente recebido dias ou semanas depois.
A diferença deve ser conciliada de forma adequada para que os relatórios gerenciais não confundam desempenho operacional com efeito cambial.
Empresas com maior exposição internacional também podem aprofundar essa organização por meio de uma estrutura contábil voltada a operações internacionais.
Quais controles uma PJ que recebe do exterior deve manter?
A estrutura financeira deve permitir que o gestor acompanhe o ciclo completo da receita internacional, desde o contrato até o caixa líquido.
| Controle | O que acompanhar | Por que acompanhar |
| Contratos internacionais | Moeda, valor e prazo | Permite projetar receitas |
| Contas a receber | Vencimentos e atrasos | Melhora a previsão de caixa |
| Câmbio | Taxa, spread e momento da conversão | Mede o valor líquido real |
| Tarifas | Custos por operação | Evita perda silenciosa de margem |
| Tributos | Tratamento de cada receita | Reduz risco fiscal |
| Variação cambial | Diferença entre reconhecimento e liquidação | Melhora a leitura contábil |
| Reserva financeira | Despesas futuras e impostos | Protege o capital de giro |
| Margem por cliente | Receita líquida menos custos | Mostra rentabilidade real |
| Fluxo de caixa projetado | Entradas e saídas futuras | Orienta contratações e investimentos |
A estrutura precisa evoluir à medida que o faturamento internacional aumenta.
Uma empresa com um único cliente estrangeiro pode administrar parte do processo em controles relativamente simples.
Quando existem diversos contratos, moedas, datas de cobrança, contas e profissionais envolvidos, a gestão precisa ser mais integrada.
Quanto da receita internacional deve ficar em reserva?
Não existe um percentual único adequado a todas as empresas.
A reserva deve ser dimensionada com base no ciclo financeiro, na concentração de clientes, na estabilidade dos contratos e no prazo necessário para transformar contas a receber em dinheiro efetivamente disponível.
Uma forma inicial de dimensionamento é:
Reserva operacional = despesas fixas mensais × número de meses de proteção desejado.
Suponha que a empresa tenha:
- despesas mensais de R$ 150 mil;
- política de reserva correspondente a quatro meses;
- exposição elevada às oscilações da moeda estrangeira.
A reserva operacional inicial seria de:
R$ 150.000 × 4 = R$ 600.000.
A partir disso, a empresa pode adicionar uma margem de segurança conforme a volatilidade da receita, a concentração da carteira e o prazo médio de recebimento.
Quanto maior a dependência de poucos contratos internacionais, maior tende a ser a necessidade de proteção financeira.
Quais indicadores acompanhar nos recebimentos internacionais?
Empresas em expansão deveriam evitar olhar apenas o faturamento convertido para reais. Alguns indicadores fornecem uma leitura mais útil da operação.
Receita contratada em moeda estrangeira
Indica a receita comercial prevista pelos contratos ativos e ajuda a estimar a exposição financeira por moeda.
Receita efetivamente recebida
Mostra quanto realmente entrou no período, separando faturamento de disponibilidade financeira.
Taxa média efetiva de conversão
Permite avaliar quanto cada unidade de moeda estrangeira efetivamente gerou para a empresa após a conversão.
Custo cambial percentual
Uma fórmula gerencial simples é:
Custos cambiais ÷ valor bruto recebido × 100.
Prazo médio de recebimento
Mostra quantos dias a empresa leva para transformar faturamento em caixa, um indicador relevante para o dimensionamento do capital de giro.
Margem por cliente internacional
Do faturamento convertido devem ser descontados custos diretamente relacionados ao contrato. Isso evita manter clientes aparentemente relevantes, mas com rentabilidade reduzida.
Concentração da receita
Se uma parcela elevada da receita internacional depende de um único cliente, existe um risco financeiro importante mesmo que o contrato seja lucrativo e pontual.
Principais erros no Recebimento Internacional de PJ
1. Misturar faturamento em moeda estrangeira com caixa disponível
Um contrato de US$ 30 mil não significa que o equivalente em reais pode ser gasto imediatamente.
Impacto: comprometimento do capital de giro e decisões baseadas em dinheiro que ainda não está disponível.
Como evitar: separar faturamento, contas a receber, valores liquidados e saldo realmente disponível.
2. Converter todo o dinheiro sem planejamento
Converter automaticamente os recursos em qualquer data pode fazer com que a empresa aceite condições cambiais pouco favoráveis ou desnecessárias para sua necessidade imediata de caixa.
Impacto: redução da margem líquida da operação.
Como evitar: relacionar conversões às necessidades do fluxo de caixa e à política financeira da empresa.
3. Comparar instituições somente pela tarifa
Uma instituição pode divulgar uma tarifa reduzida e apresentar um spread cambial maior.
Impacto: custo financeiro superior ao percebido inicialmente.
Como evitar: comparar o valor líquido efetivamente recebido, e não apenas a tarifa anunciada.
4. Tratar todo serviço prestado ao exterior como exportação para fins fiscais
A localização do cliente, sozinha, não determina todos os efeitos tributários.
Impacto: recolhimento incorreto de tributos ou exposição a questionamentos fiscais.
Como evitar: analisar contrato, natureza da prestação, local de resultado ou consumo do serviço e legislação correspondente.
5. Distribuir o excesso de caixa sem provisionar impostos e despesas
Uma valorização cambial ou um recebimento de grande valor pode aumentar momentaneamente o saldo bancário.
Impacto: retiradas superiores à capacidade financeira sustentável da empresa.
Como evitar: manter reservas separadas para impostos, despesas, capital de giro e investimentos já planejados.
6. Não conciliar financeiro e contabilidade
Diferenças entre documento fiscal, valor contratado, moeda recebida, tarifas e lançamento contábil podem permanecer sem explicação.
Impacto: relatórios gerenciais inconsistentes e dificuldade para medir a margem real.
Como evitar: implementar uma rotina periódica de conciliação das operações internacionais.
Quais são os benefícios de estruturar corretamente o recebimento internacional?
Maior previsibilidade financeira
A empresa consegue projetar quanto deverá receber e quanto estará efetivamente disponível após conversões, tarifas, impostos e demais compromissos.
Proteção do capital de giro
Reservas são formadas a partir das necessidades da operação, e não apenas do saldo bancário momentâneo.
Redução de custos financeiros
Spread, tarifas e outros custos deixam de ficar escondidos dentro das movimentações e passam a ser acompanhados como componentes da rentabilidade.
Maior segurança fiscal
Contratos, faturamento, recebimentos e registros contábeis passam a apresentar maior coerência documental.
Tomada de decisão mais precisa
Com os controles estruturados, a gestão consegue responder com maior precisão:
- podemos contratar novos profissionais;
- existe espaço para aumentar retiradas;
- quanto podemos investir;
- qual cliente internacional gera maior margem;
- quanto da receita está exposto ao câmbio;
- quanto precisa permanecer reservado para os próximos meses.
Crescimento internacional mais sustentável
A previsibilidade permite aumentar o faturamento no exterior sem criar uma desorganização financeira proporcional ao crescimento.
Perguntas frequentes sobre Recebimento Internacional de PJ
1.Uma empresa brasileira pode receber pagamentos do exterior?
Sim. Pessoas jurídicas brasileiras podem receber valores provenientes de clientes e operações no exterior, observando as regras cambiais, fiscais, contábeis e documentais aplicáveis ao tipo de transação.
2.É obrigatório converter todo o valor recebido para reais?
Não necessariamente. O Banco Central informa que receitas de determinadas operações de exportação podem ser mantidas em conta do próprio exportador no exterior, observadas as regras cambiais, fiscais e declaratórias correspondentes.
3.O recebimento de uma exportação precisa ocorrer na mesma moeda do contrato?
Não necessariamente. Segundo o Banco Central, valores relativos a operações de exportação podem ser recebidos em reais ou em moeda estrangeira, independentemente da moeda indicada na documentação que ampara a prestação do serviço.
4.Receber em dólar significa que a empresa não paga ISS?
Não. A moeda utilizada no recebimento não determina, por si só, a incidência do ISS. Para avaliar a exportação de serviços, é necessário analisar os requisitos da legislação, incluindo onde se verifica o resultado da prestação.
5.Vale a pena manter parte do dinheiro em moeda estrangeira?
Pode fazer sentido quando existe justificativa operacional ou financeira, como despesas internacionais ou compromissos futuros na mesma moeda. A decisão deve estar alinhada ao fluxo de caixa e não apenas à expectativa de valorização cambial.
6.Como saber quanto a empresa realmente ganha com cada contrato internacional?
A análise deve considerar receita convertida, custos do serviço, tarifas financeiras, spread, efeitos cambiais, tributos e demais despesas relacionadas ao cliente. O faturamento bruto isolado não demonstra a margem real da operação.
Como transformar recebimentos internacionais em crescimento previsível?
Receber de clientes estrangeiros pode ampliar significativamente o potencial de uma empresa, mas o benefício financeiro aparece de forma mais consistente quando a operação é administrada como um processo completo.
Contrato, faturamento, prazo de recebimento, instituição financeira, taxa de câmbio, custos, tributação e contabilidade precisam estar integrados.
A gestão também deve distinguir três valores que frequentemente são confundidos:
receita comercial, saldo bancário e caixa realmente disponível.
Essa separação permite formar reservas, planejar retiradas, avaliar rentabilidade e tomar decisões de expansão sem depender exclusivamente da cotação do dia.
Quanto maior for a participação da receita internacional no negócio, menos adequado se torna controlar essas operações apenas pela movimentação da conta bancária.
A previsibilidade depende de processos capazes de mostrar não somente quanto a empresa vendeu, mas quanto recebeu, quanto perdeu em custos, quanto precisa provisionar e quanto poderá utilizar sem comprometer os próximos meses.
Organize seus recebimentos internacionais com a ZELUS
Empresas que recebem do exterior precisam integrar gestão financeira, contábil e tributária para que o crescimento do faturamento não seja acompanhado por perda de controle.
A ZELUS atua com gestão de contas a pagar e a receber, emissão e controle de notas fiscais, gestão da conta corrente PJ, fluxo de caixa com controle de retiradas programadas e contabilidade gerencial, ajudando a transformar movimentações financeiras em informações úteis para a tomada de decisão.
Para uma empresa com receita internacional, essa integração permite acompanhar recebimentos, reservas, disponibilidade de caixa e obrigações contábeis com maior clareza, reduzindo decisões baseadas apenas no saldo bancário ou na cotação momentânea da moeda.
Se sua empresa já recebe de clientes internacionais ou pretende ampliar sua operação fora do Brasil, fale com um especialista da ZELUS para avaliar como estruturar a gestão financeira, contábil e tributária de forma compatível com o crescimento do negócio.