
Empresas SaaS podem aumentar faturamento, número de clientes e contratos assinados enquanto, ao mesmo tempo, deterioram caixa, margem e capacidade de financiar o próprio crescimento.
Essa aparente contradição acontece porque negócios de receita recorrente exigem uma leitura financeira diferente daquela aplicada a empresas baseadas apenas em vendas pontuais.
Uma companhia pode, por exemplo, apresentar crescimento de MRR e ainda depender de capital novo para sustentar aquisição de clientes.
Também pode conquistar dezenas de novas contas enquanto perde receita relevante na base existente por cancelamentos, downgrades ou descontos comerciais.
Por isso, acompanhar apenas faturamento, lucro contábil ou quantidade de assinantes fornece uma visão incompleta da operação.
Gestores precisam entender quanto da receita é recorrente, quanto custa adquiri-la, quanto tempo leva para recuperar esse investimento, qual parcela é perdida e quanto efetivamente sobra depois dos custos relacionados à prestação do serviço.
Os indicadores financeiros para empresas SaaS permitem transformar esses movimentos em informações comparáveis. Quando analisados em conjunto, eles mostram não apenas se a empresa está crescendo, mas se esse crescimento é economicamente sustentável.
Essa estrutura também se conecta aos controles financeiros para startups em fase de investimento, especialmente quando a empresa precisa demonstrar previsibilidade e qualidade dos números a sócios ou investidores.
O que são indicadores financeiros para empresas SaaS?
Indicadores financeiros para empresas SaaS são métricas utilizadas para avaliar crescimento da receita recorrente, retenção de clientes, rentabilidade, eficiência de aquisição e capacidade de geração de caixa de negócios baseados em assinaturas.
Entre os principais estão MRR, ARR, churn de receita, Net Revenue Retention, CAC, LTV, CAC Payback, margem bruta e burn rate. Nenhum deles deve ser interpretado isoladamente: a qualidade financeira de um SaaS depende da relação entre crescimento, retenção, margem e consumo de caixa.
Quais indicadores financeiros uma empresa SaaS deve acompanhar?
A seleção dos indicadores precisa responder a perguntas concretas de gestão:
- O crescimento está vindo de novos clientes ou da expansão da base?
- A empresa perde parte relevante do faturamento conquistado meses antes?
- O custo comercial é recuperado em quanto tempo?
- Os contratos vendidos deixam margem suficiente depois de infraestrutura, atendimento e entrega?
- A companhia dispõe de caixa para suportar o ciclo necessário até o cliente se tornar economicamente rentável?
Essas perguntas levam a um conjunto de métricas particularmente relevante para empresas de software por assinatura.
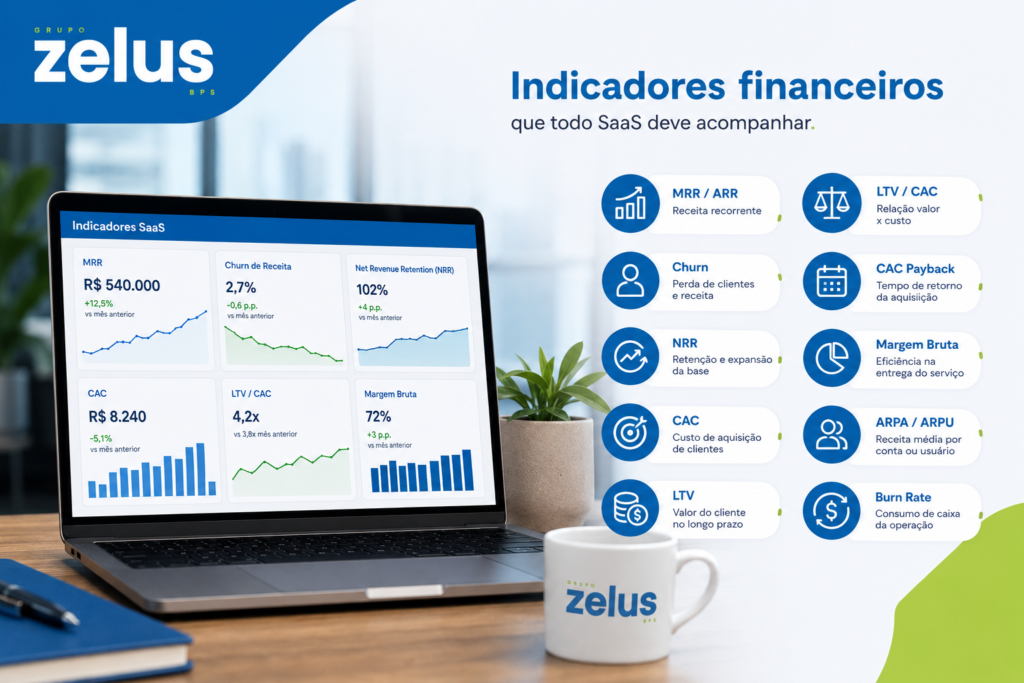
MRR: Monthly Recurring Revenue
MRR representa a receita recorrente normalizada para um período mensal. É uma das métricas centrais de SaaS porque permite observar a evolução da base recorrente sem misturar receitas extraordinárias.
Um SaaS pode decompor seu MRR em:
- New MRR: receita proveniente de novos clientes;
- Expansion MRR: aumento da receita de clientes existentes;
- Reactivation MRR: receita recuperada de clientes anteriormente cancelados;
- Contraction MRR: redução provocada por downgrade;
- Churned MRR: receita perdida por cancelamentos.
Essa decomposição é mais informativa do que observar apenas o saldo final.
Imagine uma empresa que saiu de R$ 500 mil para R$ 540 mil de MRR. O crescimento líquido foi de R$ 40 mil. Porém, internamente, o movimento pode ter sido:
- R$ 90 mil de novos contratos;
- R$ 20 mil de expansão;
- R$ 10 mil de reativação;
- R$ 30 mil em downgrades;
- R$ 50 mil em cancelamentos.
A companhia cresceu, mas precisou gerar R$ 120 mil de MRR positivo para compensar R$ 80 mil de deterioração da base. O saldo de R$ 40 mil, sozinho, esconderia esse problema.
ARR: Annual Recurring Revenue
ARR representa a receita recorrente anualizada.
Em modelos com contratos relativamente estáveis, uma forma simplificada de acompanhamento gerencial é:
ARR = MRR × 12
O indicador é particularmente útil para planejamento anual, definição de metas, avaliação de crescimento e comparação entre períodos.
Entretanto, MRR e ARR são métricas gerenciais de recorrência e não devem ser confundidos automaticamente com receita contábil reconhecida.
Essa distinção se torna especialmente relevante quando há contratos anuais antecipados, uma situação que também merece atenção na estruturação de contratos para empresas SaaS.
Churn de clientes e churn de receita
Churn mede perda, mas existem pelo menos duas formas importantes de analisá-lo.
Customer churn mede quantos clientes saíram.
Revenue churn mede quanta receita recorrente foi perdida.
A diferença é relevante porque dez pequenos clientes cancelados podem causar um impacto financeiro menor do que a saída de uma única conta enterprise.
Em SaaS B2B, portanto, acompanhar apenas a quantidade de cancelamentos pode distorcer a percepção de risco.
A empresa também deve segmentar churn por:
- plano;
- porte do cliente;
- canal de aquisição;
- vendedor;
- coorte;
- tempo desde a contratação;
- segmento econômico;
- motivo de cancelamento.
Essa abertura ajuda a localizar onde a perda está concentrada e quais segmentos possuem maior risco de deterioração da receita.
Gross Revenue Retention
Gross Revenue Retention, ou GRR, mostra quanto da receita recorrente da base inicial permaneceu após cancelamentos e contrações, sem considerar expansões.
Uma fórmula gerencial comum é:
GRR = (MRR inicial – churn – contraction MRR) ÷ MRR inicial × 100
Suponha:
- MRR inicial: R$ 1.000.000;
- cancelamentos: R$ 40.000;
- downgrades: R$ 20.000.
O cálculo será:
(R$ 1.000.000 – R$ 60.000) ÷ R$ 1.000.000 = 94%
Isso significa que 6% da receita original da base foi perdida no período.
Net Revenue Retention
Net Revenue Retention, ou NRR, acrescenta um elemento importante à análise: expansão.
A métrica responde à pergunta: se a empresa não conquistasse nenhum cliente novo, quanto a receita da base existente teria crescido ou diminuído?
Uma fórmula frequente é:
NRR = (MRR inicial + expansão – contração – churn) ÷ MRR inicial × 100
Considere:
- MRR inicial: R$ 1.000.000;
- Expansion MRR: R$ 80.000;
- Contraction MRR: R$ 20.000;
- Churned MRR: R$ 40.000.
NRR:
(R$ 1.000.000 + R$ 80.000 – R$ 20.000 – R$ 40.000) ÷ R$ 1.000.000 = 102%
Mesmo sem novos clientes, a receita da base teria crescido 2%. Esse indicador permite avaliar a combinação entre retenção, upsell, cross-sell e aumento de ticket.
CAC: quanto custa conquistar um cliente?
Customer Acquisition Cost representa o custo de aquisição de clientes.
Uma fórmula inicial é:
CAC = despesas de vendas e marketing ÷ novos clientes adquiridos
Porém, a aparente simplicidade do cálculo costuma causar erros. O numerador pode precisar incluir:
- mídia;
- salários do marketing;
- salários comerciais;
- comissões;
- ferramentas;
- agências;
- produção de conteúdo;
- eventos;
- SDRs;
- benefícios;
- custos do time envolvidos diretamente na aquisição.
A empresa deve definir uma metodologia e mantê-la consistente. Também é recomendável calcular CAC por canal.
Um CAC médio de R$ 4 mil pode esconder, por exemplo:
- inbound: R$ 2.000;
- parceiros: R$ 1.600;
- outbound: R$ 5.500;
- mídia paga: R$ 7.200.
Sem essa segmentação, a empresa pode aumentar justamente o investimento nos canais de pior eficiência.
LTV: qual valor econômico um cliente gera?
Lifetime Value estima o valor econômico gerado pelo cliente durante sua permanência na base.
Existem diferentes metodologias para seu cálculo. Uma forma simplificada utilizada em modelos recorrentes é relacionar receita média, margem bruta e churn:
LTV ≈ ARPA × margem bruta ÷ churn mensal
Suponha:
- ARPA: R$ 1.000;
- margem bruta: 80%;
- churn mensal: 2%.
LTV estimado:
R$ 1.000 × 0,80 ÷ 0,02 = R$ 40.000
Esse cálculo deve ser interpretado com cautela. Negócios em estágio inicial, com poucas coortes ou churn instável, podem produzir um LTV excessivamente otimista.
Quando há histórico suficiente, análises por coorte tendem a produzir informações mais confiáveis.
LTV/CAC
A relação entre LTV e CAC compara valor econômico esperado e investimento necessário para adquirir o cliente.
LTV/CAC = LTV ÷ CAC
Se:
- LTV = R$ 40.000;
- CAC = R$ 10.000.
A relação é de 4:1. Isso significa que o valor estimado do cliente equivale a quatro vezes seu custo de aquisição.
O indicador é útil, mas também pode enganar. Um LTV/CAC alto não compensa necessariamente um prazo excessivamente longo para recuperar o CAC. Por isso, deve ser analisado juntamente com CAC Payback.
CAC Payback: quanto tempo a empresa leva para recuperar a aquisição?
CAC Payback mede quantos meses são necessários para recuperar o investimento realizado para conquistar um cliente.
Uma fórmula gerencial comum é:
CAC Payback = CAC ÷ (receita mensal por cliente × margem bruta)
Suponha:
- CAC: R$ 12.000;
- receita mensal: R$ 1.500;
- margem bruta: 80%.
Contribuição bruta mensal:
R$ 1.500 × 80% = R$ 1.200
Payback:
R$ 12.000 ÷ R$ 1.200 = 10 meses
A empresa desembolsa recursos comerciais agora e recupera economicamente esse investimento ao longo dos meses seguintes. Quanto maior o payback, maior tende a ser a necessidade de capital para sustentar crescimento acelerado.
Margem bruta: quanto sobra depois de entregar o software?
Crescimento de receita recorrente não garante uma boa economia unitária. O SaaS também precisa acompanhar sua margem bruta.
A fórmula básica é:
Margem bruta = (receita – custos diretamente relacionados à entrega) ÷ receita × 100
A classificação dos custos precisa ser consistente com a realidade operacional e contábil da empresa.
Dependendo do modelo, podem estar relacionados ao custo de prestação:
- infraestrutura em nuvem;
- processamento de dados;
- APIs utilizadas na entrega;
- serviços diretamente vinculados à operação;
- suporte relacionado à entrega do produto;
- taxas diretamente associadas à prestação.
Um SaaS que aumenta receita, mas apresenta crescimento ainda maior de custos de infraestrutura pode deteriorar sua margem mesmo expandindo a base de clientes.
ARPA ou ARPU
Average Revenue per Account — ou Average Revenue per User, conforme a unidade utilizada — mostra a receita média gerada por cliente ou usuário.
Uma conta comum é:
ARPA = MRR ÷ quantidade de contas ativas
Se:
- MRR = R$ 800 mil;
- clientes = 1.000.
ARPA = R$ 800 mensais.
A evolução desse indicador pode revelar:
- aumento de preços;
- migração para planos superiores;
- maior penetração de add-ons;
- mudança no perfil dos clientes;
- expansão de uso;
- deterioração causada por descontos ou downgrades.
A métrica é particularmente útil quando segmentada por plano, perfil de cliente ou coorte.
Como os indicadores financeiros para empresas SaaS funcionam na prática?
Um bom painel financeiro não deve simplesmente acumular dezenas de KPIs. Ele precisa conectar aquisição, retenção, rentabilidade e caixa.
Uma rotina prática pode seguir estas etapas:
- Reconstruir o MRR do período: separar MRR inicial, novos contratos, expansão, reativação, contração e churn.
- Analisar qualidade da base: calcular customer churn, revenue churn, GRR e NRR.
- Medir eficiência comercial: identificar CAC total e CAC por canal, produto, segmento ou região.
- Relacionar aquisição e geração econômica: calcular LTV, LTV/CAC e CAC Payback utilizando uma metodologia consistente.
- Avaliar rentabilidade da entrega: monitorar margem bruta geral e, quando possível, por produto ou cluster de clientes.
- Cruzar crescimento com caixa: projetar entradas, despesas, burn rate e necessidade de capital.
- Comparar coortes: analisar grupos de clientes contratados no mesmo período para identificar mudanças na retenção, ticket, expansão e rentabilidade.
- Transformar indicadores em decisões: rever preços, reduzir determinado canal, alterar onboarding, restringir descontos, aumentar expansão ou ajustar custos.
Para que essa leitura funcione, as métricas precisam conversar com uma rotina consistente de caixa.
O processo de organização do fluxo de caixa ajuda a transformar projeções comerciais em informações sobre disponibilidade financeira e capacidade real de investimento.
Exemplo de análise integrada
Considere um SaaS com os seguintes dados:
- crescimento de MRR: 18% ao ano;
- NRR: 91%;
- CAC: R$ 8.000;
- CAC Payback: 19 meses;
- margem bruta: 62%;
- aumento das despesas comerciais: 35%.
O crescimento existe, mas a leitura conjunta sugere problemas.
A NRR abaixo de 100% mostra que a base existente está encolhendo antes da entrada de novos clientes. O payback longo aumenta a necessidade de financiamento.
A margem reduz a velocidade de recuperação do CAC. E vendas e marketing estão crescendo significativamente acima da receita.
Portanto, aumentar aquisição sem corrigir retenção e margem pode intensificar o consumo de caixa.
Essa é a diferença entre medir crescimento e medir qualidade do crescimento.
Aspectos contábeis, fiscais e estratégicos que exigem atenção
Indicadores gerenciais de SaaS precisam conversar com a contabilidade, o fluxo de caixa e o planejamento tributário.
Caso contrário, a diretoria corre o risco de administrar a empresa com números corretos do ponto de vista comercial, porém insuficientes para compreender seu resultado financeiro.
À medida que a operação escala, a contabilidade para startups em crescimento também precisa acompanhar a sofisticação dos indicadores utilizados pela gestão.
MRR não é sinônimo de receita contábil
Esse é um dos pontos que mais geram confusão.
Suponha que um cliente contrate um plano anual de R$ 24 mil e pague integralmente na assinatura.
Há três informações diferentes:
- contrato vendido: R$ 24 mil;
- caixa recebido: R$ 24 mil;
- receita recorrente mensal gerencial: R$ 2 mil.
O tratamento contábil da receita deve considerar as obrigações previstas no contrato e os critérios aplicáveis ao reconhecimento. No Brasil, o CPC 47 – Receita de Contrato com Cliente estabelece princípios para o reconhecimento de receitas provenientes de contratos com clientes e possui correspondência com a NBC TG 47.
Portanto, não é adequado utilizar automaticamente MRR como substituto da receita contábil.
Bookings, faturamento, receita e recebimento também são diferentes
Empresas SaaS devem evitar colocar esses conceitos na mesma coluna do dashboard.
- Bookings: representam contratos fechados.
- Faturamento: representa valores faturados conforme a dinâmica comercial e fiscal.
- Receita reconhecida: segue os critérios contábeis aplicáveis.
- Collections ou recebimentos: representam entrada financeira.
- MRR e ARR: são métricas de recorrência utilizadas para gestão.
Em determinadas operações, esses cinco valores podem ser diferentes no mesmo mês. Isso ajuda a explicar por que um SaaS pode apresentar bom crescimento comercial e, ainda assim, enfrentar dificuldades de caixa.
Tributação de software exige enquadramento adequado
O tratamento tributário depende da operação, estrutura contratual, regime tributário, município, composição das receitas e demais características da empresa.
Ao julgar as ADIs 1.945 e 5.659, o Supremo Tribunal Federal analisou a tributação de operações com software, discussão que consolidou a distinção entre a incidência de ISS e ICMS nesse tipo de operação.
A análise fiscal, entretanto, não deve terminar na classificação genérica como software.
Uma empresa SaaS pode possuir receitas provenientes de:
- licenciamento;
- assinatura;
- implantação;
- customização;
- treinamento;
- consultoria;
- suporte;
- integrações;
- desenvolvimento específico.
A composição contratual, contábil e fiscal precisa refletir o que realmente é entregue ao cliente.
Regime tributário também afeta o caixa
Dependendo do porte e dos requisitos legais, uma empresa de tecnologia pode avaliar enquadramento no:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real.
A escolha não deve ser feita apenas pela comparação superficial de alíquotas.
No Simples Nacional, determinadas atividades de tecnologia podem estar sujeitas ao Fator R.
A Resolução CGSN nº 140/2018 estabelece que o cálculo considera a relação entre folha de salários, incluídos encargos, e receita bruta acumulada nos 12 meses anteriores.
No Lucro Presumido, a tributação também depende da natureza das receitas. A Receita Federal informa que a base de cálculo presumida da CSLL para prestações de serviços em geral utiliza, nas hipóteses previstas na legislação, percentual de 32% sobre a receita bruta.
Para licenciamento ou cessão de direito de uso de programas de computador, a própria Receita Federal já se manifestou sobre a aplicação de percentuais de presunção específicos.
Por isso, a escolha entre Simples Nacional, Lucro Presumido e Lucro Real deve considerar faturamento, folha, margem, natureza das receitas, despesas e projeção de crescimento, e não apenas uma alíquota nominal.
Reforma Tributária deve entrar nas projeções financeiras
Os modelos financeiros das empresas SaaS também precisam incorporar a transição da Reforma Tributária do consumo.
A legislação da Reforma Tributária do Consumo reúne, entre outros marcos, a Emenda Constitucional nº 132/2023, a Lei Complementar nº 214/2025 e a Lei Complementar nº 227/2026, relacionadas à implementação do IBS, da CBS e do novo sistema de tributação sobre o consumo.
Para empresas SaaS, as projeções devem observar possíveis efeitos sobre precificação, contratos, créditos tributários, faturamento e fluxo de caixa.
Essa análise se torna ainda mais relevante quando a empresa possui contratos de longo prazo ou diferentes tipos de receita dentro do mesmo produto.
Receita em moeda estrangeira precisa de acompanhamento separado
SaaS brasileiros que faturam clientes internacionais possuem outra camada financeira.
Além do crescimento do ARR, devem analisar:
- moeda do contrato;
- moeda de cobrança;
- taxas das plataformas;
- spreads cambiais;
- prazo de liquidação;
- variação cambial;
- tributação;
- exposição entre receitas e despesas.
Um MRR em dólar aparentemente estável pode produzir resultados diferentes em reais conforme a taxa de câmbio.
Empresas com receitas internacionais podem aprofundar essa organização a partir de práticas de gestão financeira para recebimentos em dólar, adaptadas ao porte e à estrutura da operação SaaS.
Burn rate e runway não podem ser ignorados
Empresas que ainda consomem caixa precisam medir quanto dinheiro é utilizado por mês.
O burn rate ajuda a compreender essa velocidade. O runway estima por quanto tempo o caixa disponível sustenta a operação no ritmo atual.
Exemplo:
- caixa disponível: R$ 3 milhões;
- burn líquido mensal: R$ 250 mil.
Runway aproximado:
12 meses
Esse indicador precisa ser analisado junto ao crescimento.
Se a empresa possui 12 meses de runway e CAC Payback médio de 20 meses, por exemplo, acelerar aquisição pode aumentar a pressão financeira antes que as novas coortes devolvam o capital aplicado.
Tabela dos principais indicadores financeiros para SaaS
| Indicador | O que mede | Fórmula ou referência gerencial | Decisão que ajuda a tomar |
| MRR | Receita recorrente mensal | Soma da receita recorrente mensal normalizada | Medir ritmo de crescimento |
| ARR | Receita recorrente anualizada | MRR × 12, quando aplicável | Planejamento e comparação anual |
| Customer Churn | Perda de clientes | Clientes cancelados ÷ base inicial | Melhorar retenção |
| Revenue Churn | Receita perdida | MRR perdido ÷ MRR inicial | Avaliar impacto financeiro do churn |
| GRR | Retenção bruta de receita | Receita inicial menos churn e contração | Medir estabilidade da base |
| NRR | Retenção líquida de receita | Base + expansão – contração – churn | Avaliar crescimento da carteira existente |
| CAC | Custo de aquisição | Vendas e marketing ÷ novos clientes | Avaliar eficiência comercial |
| LTV | Valor estimado do cliente | Depende da metodologia adotada | Definir limite econômico de aquisição |
| LTV/CAC | Relação valor/custo | LTV ÷ CAC | Comparar retorno esperado e aquisição |
| CAC Payback | Prazo de recuperação | CAC ÷ contribuição bruta mensal | Planejar caixa e escala comercial |
| ARPA | Receita média por conta | MRR ÷ contas ativas | Analisar monetização |
| Margem bruta | Resultado após custo de entrega | Lucro bruto ÷ receita | Avaliar eficiência econômica |
| Burn Rate | Consumo de caixa | Saídas líquidas de caixa no período | Controlar necessidade de capital |
| Runway | Tempo restante de caixa | Caixa disponível ÷ burn mensal | Planejar captação e investimentos |
Principais erros ao acompanhar indicadores financeiros de SaaS
1. Comemorar crescimento de MRR sem decompor sua origem
Um MRR maior parece positivo, mas pode esconder cancelamentos elevados.
Impacto: a empresa passa a depender continuamente de aquisição para repor receita perdida.
Como evitar: acompanhar New MRR, Expansion MRR, Contraction MRR e Churned MRR separadamente.
2. Calcular CAC incompleto
Excluir salários, comissões, ferramentas ou parte da estrutura comercial torna a aquisição artificialmente barata.
Impacto: investimentos que parecem rentáveis podem consumir mais recursos do que geram.
Como evitar: estabelecer uma política clara para composição do CAC e mantê-la consistente entre períodos.
3. Projetar LTV com churn instável
Pequenas mudanças no churn podem alterar significativamente modelos simplificados de LTV.
Impacto: a empresa superestima o valor econômico do cliente e aceita CAC excessivamente elevado.
Como evitar: comparar cálculo teórico com comportamento real das coortes.
4. Confundir contrato assinado com caixa disponível
Um contrato de R$ 120 mil não significa necessariamente R$ 120 mil disponíveis imediatamente.
Impacto: contratações e investimentos são realizados antes da entrada efetiva dos recursos.
Como evitar: manter projeções separadas de bookings, faturamento, receita e caixa.
5. Medir apenas médias
CAC médio, ticket médio e churn médio podem esconder segmentos muito diferentes.
Impacto: decisões comerciais são tomadas sobre uma operação que, na prática, possui economias unitárias distintas.
Como evitar: analisar os indicadores por canal, plano, porte, segmento e coorte.
6. Construir um dashboard sem conectar os dados à contabilidade
Um painel comercial pode mostrar crescimento enquanto DRE, impostos e fluxo de caixa apresentam outra realidade.
Impacto: a gestão toma decisões utilizando métricas que não representam a situação econômica completa da companhia.
Como evitar: integrar indicadores SaaS, contabilidade gerencial, orçamento e fluxo de caixa.
Benefícios de uma gestão financeira estruturada para empresas SaaS
O acompanhamento correto das métricas não serve apenas para produzir relatórios mais sofisticados. Ele muda a qualidade das decisões.
Crescimento com menor desperdício de capital
CAC, CAC Payback e LTV ajudam a identificar canais e segmentos capazes de gerar retorno econômico mais consistente. A empresa deixa de perseguir crescimento a qualquer custo.
Maior previsibilidade de receita
MRR, ARR, churn e NRR ajudam a estimar quanto da receita tende a permanecer na operação nos períodos seguintes. Isso melhora planejamento financeiro e definição de investimentos.
Melhor controle de custos
Margem bruta e análise de custos por cliente, plano ou produto mostram onde infraestrutura e prestação de serviço estão consumindo rentabilidade.
Decisões comerciais mais precisas
Ao cruzar CAC, ticket, churn e expansão por segmento, a empresa pode descobrir que nem todo cliente vendido possui o mesmo valor econômico. Isso interfere diretamente em ICP, pricing, canais e estrutura comercial.
Mais segurança financeira
Fluxo de caixa, burn rate, runway e CAC Payback mostram se a velocidade pretendida de crescimento cabe dentro da estrutura financeira existente.
Maior consistência entre gestão, contabilidade e tributação
A integração entre indicadores gerenciais e demonstrações contábeis reduz discrepâncias e permite que sócios e gestores compreendam melhor o resultado efetivo da empresa, inclusive antes de processos de captação, auditoria ou due diligence.
Perguntas frequentes sobre indicadores financeiros para empresas SaaS
Qual é o indicador financeiro mais importante para uma empresa SaaS?
Não existe uma única métrica suficiente. MRR mostra crescimento, mas precisa ser analisado junto com churn, NRR, CAC, payback, margem bruta e caixa. A combinação desses indicadores revela se o crescimento é sustentável.
Qual é a diferença entre MRR e faturamento?
MRR é uma métrica gerencial que normaliza a receita recorrente mensal. Faturamento está relacionado aos valores faturados conforme a operação comercial e fiscal. Em contratos anuais ou antecipados, os dois números podem divergir significativamente.
NRR acima de 100% é positiva?
Sim. Em termos gerenciais, uma NRR superior a 100% indica que a expansão de receita da carteira existente superou as perdas causadas por cancelamentos e downgrades.
Isso significa que a própria base está gerando crescimento líquido de receita recorrente.
Como calcular CAC em uma empresa SaaS?
Uma abordagem básica divide os gastos relacionados a vendas e marketing pelo número de novos clientes adquiridos no período.
Para uma leitura mais precisa, é necessário definir quais salários, ferramentas, comissões, mídia e demais despesas fazem parte do custo de aquisição.
MRR deve entrar diretamente na contabilidade?
Não. MRR é uma métrica de gestão SaaS. O reconhecimento contábil da receita deve respeitar os critérios contábeis aplicáveis, inclusive as regras relacionadas a contratos com clientes previstas no CPC 47 e na NBC TG 47.
Uma empresa SaaS lucrativa ainda precisa acompanhar burn rate?
Se a operação gera caixa de maneira consistente, o burn deixa de ter o mesmo peso existente em uma empresa deficitária.
Ainda assim, acompanhar geração e consumo de caixa continua relevante, especialmente durante ciclos de investimento, expansão internacional, contratação ou desenvolvimento de novos produtos.
Como saber se uma empresa SaaS está realmente crescendo com saúde?
Crescimento saudável em SaaS não significa apenas conquistar mais assinantes.
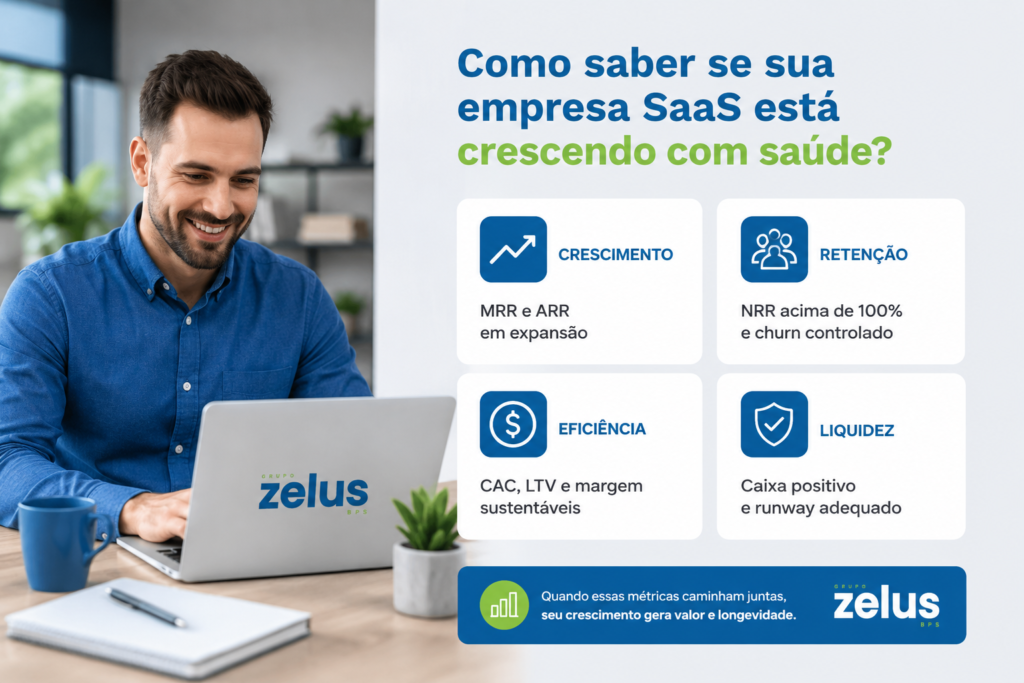
A empresa precisa observar simultaneamente quatro dimensões:
- crescimento: por meio de MRR e ARR;
- retenção: por meio de churn, GRR e NRR;
- eficiência econômica: utilizando CAC, LTV, CAC Payback e margem;
- liquidez: acompanhando fluxo de caixa, burn rate e runway.
O diagnóstico fica mais preciso quando essas métricas são segmentadas por coorte, plano, canal de aquisição e perfil de cliente.
Um negócio pode crescer rapidamente e destruir valor se adquirir clientes caros, perder grande parcela da receita recorrente ou operar com margens insuficientes.
Da mesma forma, uma empresa que melhora retenção, expansão e margem pode aumentar sua capacidade de crescimento mesmo antes de elevar significativamente a aquisição.
Por isso, os indicadores financeiros para empresas SaaS devem funcionar como um sistema integrado de gestão, e não como números independentes em um dashboard.
Transforme métricas SaaS em decisões financeiras mais consistentes
MRR, NRR, CAC, LTV e CAC Payback ganham valor quando são conectados ao fluxo de caixa, à contabilidade, à tributação e às decisões da diretoria.
A ZELUS atua com soluções contábeis, tributárias e financeiras que ajudam empresas a organizar informações gerenciais, controlar contas a pagar e receber, estruturar o fluxo de caixa, acompanhar obrigações fiscais e transformar dados operacionais em uma visão mais consistente do negócio.
Para uma empresa SaaS, essa estrutura permite ir além do acompanhamento da receita recorrente.
O objetivo é entender quanto o crescimento efetivamente gera de resultado, quais decisões pressionam o caixa, como a tributação afeta a margem e se a estrutura financeira está preparada para sustentar a próxima etapa de expansão.
Se sua empresa já possui dados comerciais, mas ainda encontra dificuldade para transformá-los em previsibilidade financeira, contábil e tributária, converse com a equipe da ZELUS para avaliar uma estrutura de gestão compatível com o modelo recorrente e com os objetivos de crescimento do negócio.